En casi cualquier comité ejecutivo, consejo de administración o sesión estratégica de asignación de recursos, se manifiesta de forma recurrente la mayor vulnerabilidad estructural del gobierno corporativo moderno: la fragmentación del juicio directivo.
Una organización tecnológica o industrial de primer nivel invierte miles de horas de trabajo en recopilar requerimientos técnicos, analiza métricas operativas y celebra ceremonias de planificación ágil. Sin embargo, cuando llega el momento crítico en el que la alta dirección debe determinar qué proveedor estratégico contratar, qué iniciativas de producto construir en el próximo trimestre o qué proyectos de inversión capitalizar (CAPEX), los mecanismos analíticos se desmoronan de forma sistemática. La deliberación ejecutiva degenera en un campo de batalla retórico gobernado por el sesgo de confirmación, la elocuencia verbal de los líderes de departamento y, por encima de todo, el temido Efecto HiPPO (Highest Paid Person’s Opinion): la opinión del directivo mejor remunerado de la sala se impone por inercia jerárquica frente a la evidencia de los datos.
Las consecuencias económicas de esta toma de decisiones visceral son devastadoras:
- La Parálisis por Análisis en Dilemas Arquitecturales: Equipos de ingeniería debatiendo durante meses entre opciones de proveedores o arquitecturas de software sin criterios de veto objetivos ni matrices multicriterio transparentes, derivando en contratos multimillonarios adjudicados al postor con el menor precio inicial (sticker price), ignorando que su coste total de propiedad (TCO) a tres años triplica el presupuesto original.
- La Fábrica de Funcionalidades (Feature Factory): Equipos de producto y desarrollo sobrecargados, midiendo su éxito por el volumen bruto de historias de usuario entregadas en lugar del retorno económico capturado, secuestrados por compromisos comerciales de última hora (recency bias) y acumulando deuda técnica inasumible.
- El Desperdicio de Capital por Ceguera Financiera: Directores de área solicitando cientos de miles de euros de inversión con hojas de cálculo artesanales que confunden beneficio contable con tesorería real, ignoran el coste de capital corporativo (WACC) y omiten el análisis de sensibilidad ante desviaciones en la adopción del mercado.
Para erradicar de raíz estas patologías y blindar la asignación de recursos estratégicos ante comités de auditoría y consejos de administración, en Datalaria hemos diseñado y formalizado el Framework Cuantitativo de Decisión en 3 Niveles (The 3-Tier Quantitative Decision Funnel). Este marco unifica las mejores prácticas de la ingeniería de sistemas complejos (CMMI DAR & Kepner-Tregoe), la ciencia de producto ágil (RICE / ICE con capacidad de squads) y las finanzas corporativas institucionales (Flujo de Caja Libre Descontado, VAN, TIR y Análisis Tornado) en un pipeline algorítmico coherente, auditable y de grado Consejo de Administración.
Esta guía metodológica actúa como el Post Pilar Maestro (Hub) de nuestra Suite 02: Toma de Decisiones & Priorización, estableciendo el hilo conductor analítico que conecta nuestras tres herramientas clave y dotando a los líderes de C-Suite (CPO, CTO, CFO y CEO) del lenguaje cuantitativo definitivo para gobernar la empresa basada en datos.
1. La Patología de la Decisión Subjetiva en la Empresa
La toma de decisiones en las organizaciones rara vez fracasa por escasez de datos o falta de talento individual; fracasa por la ausencia de un protocolo algorítmico común que discipline las deliberaciones del equipo gestor.
1.1. El Síndrome HiPPO y la Tiranía de la Retórica
El economista del comportamiento y Premio Nobel Daniel Kahneman, en su investigación seminal sobre heurísticas y sesgos cognitivos (Thinking, Fast and Slow), demostró que la mente humana recurre de manera refleja al Sistema 1 (rápido, asociativo, intuitivo y emocional) para resolver problemas complejos, construyendo a posteriori justificaciones lógicas mediante el Sistema 2 (lento, analítico y deliberativo) con el único fin de racionalizar una preferencia visceral preexistente.
En el entorno corporativo, este fenómeno se traduce en el Efecto HiPPO:
- Cuando un debate no está acotado por un modelo cuantitativo explícito con ponderaciones previamente congeladas, el directivo de mayor rango en la sala (el CEO, el Director General o el socio mayoritario) impone su intuición personal.
- Los subordinados y directores de línea aprenden rápidamente que oponerse a una preferencia intuitiva del líder sin un respaldo numérico inexpugnable representa un riesgo para su carrera profesional. En consecuencia, la organización entra en una dinámica de complacencia donde los informes de análisis se elaboran para confirmar la decisión ya tomada por el líder jerárquico (confirmation bias institucional).
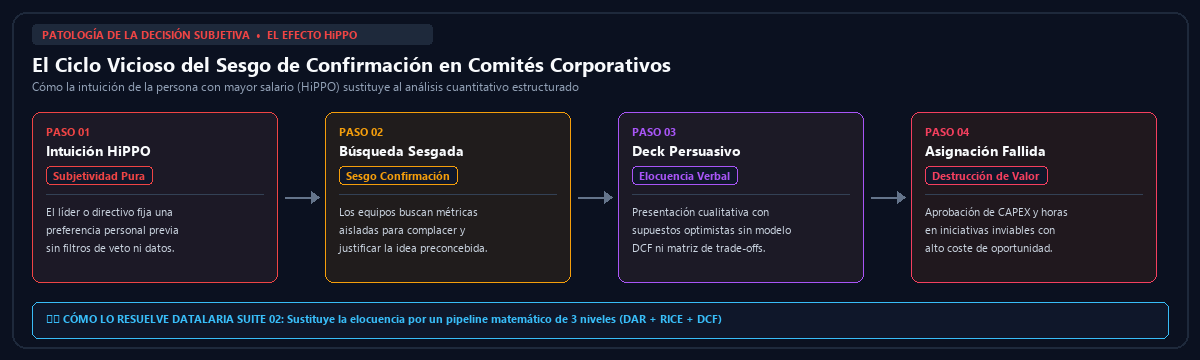 Figura 1: El ciclo vicioso de la decisión subjetiva y el efecto HiPPO (Highest Paid Person’s Opinion).
1.2. La Trampa de la Fragmentación Departamental (Silos Decisionales)
Incluso en organizaciones maduras que intentan aplicar rigor técnico, la toma de decisiones suele estar severamente fracturada en compartimentos estancos sin comunicación metodológica:
- El Silo Tecnológico (CTO / CIO): Los equipos técnicos evalúan proveedores, nubes, arquitecturas y herramientas mediante pruebas de concepto (PoC) aisladas. Al carecer de un marco formal de Criterios Veto (Must-Haves), a menudo se dejan seducir por novedades tecnológicas (hype-driven development) o seleccionan herramientas que violan requerimientos regulatorios críticos (como normativas de soberanía de datos o certificaciones de seguridad ISO 27001), obligando a rectificaciones traumáticas a mitad de despliegue.
- El Silo de Producto (CPO / Product Management): Los equipos de producto operan en su propio ecosistema ágil (Jira, Linear, Asana), pero priorizan funcionalidades respondiendo a la presión del cliente corporativo que más grita o a peticiones individuales del equipo comercial (one-off deals). Al no modelar la densidad de valor por unidad de esfuerzo ni contrastarla contra la capacidad neta disponible de los squads, el roadmap se convierte en una carta a los Reyes Magos: un listado irreal de peticiones que colapsa la velocidad del equipo de desarrollo y dispara el agotamiento (burnout).
- El Silo Financiero (CFO / Dirección Financiera): La dirección financiera recibe solicitudes de presupuesto de diversas áreas operativas en formatos heterogéneos. Al no recibir un modelo estructurado de Flujo de Caja Libre Descontado (DCF), el CFO se ve obligado a actuar como un “freno de mano” arbitrario, recortando presupuestos de forma lineal o aprobando proyectos respaldados por hojas de cálculo que prometen rentabilidades infladas sin un análisis riguroso del punto de equilibrio ni de los riesgos de sensibilidad (Tornado Chart).
El resultado de esta fragmentación es una ineficiencia estructural colosal. Las empresas gastan su capital en herramientas técnicas no viables, construyen funcionalidades que nadie utiliza y descartan proyectos transformadores por incapacidad de demostrar su retorno financiero en el lenguaje que exige el Consejo de Administración.
2. El Embudo Cuantitativo de Decisión en 3 Niveles (The 3-Tier Decision Funnel)
Para solucionar esta fractura estructural, en Datalaria formalizamos el proceso decisional mediante un pipeline secuencial y vinculante: The 3-Tier Decision Funnel.
Cada nivel responde a una pregunta crítica de negocio mediante un motor matemático específico y un entregable formal de gobierno corporativo:
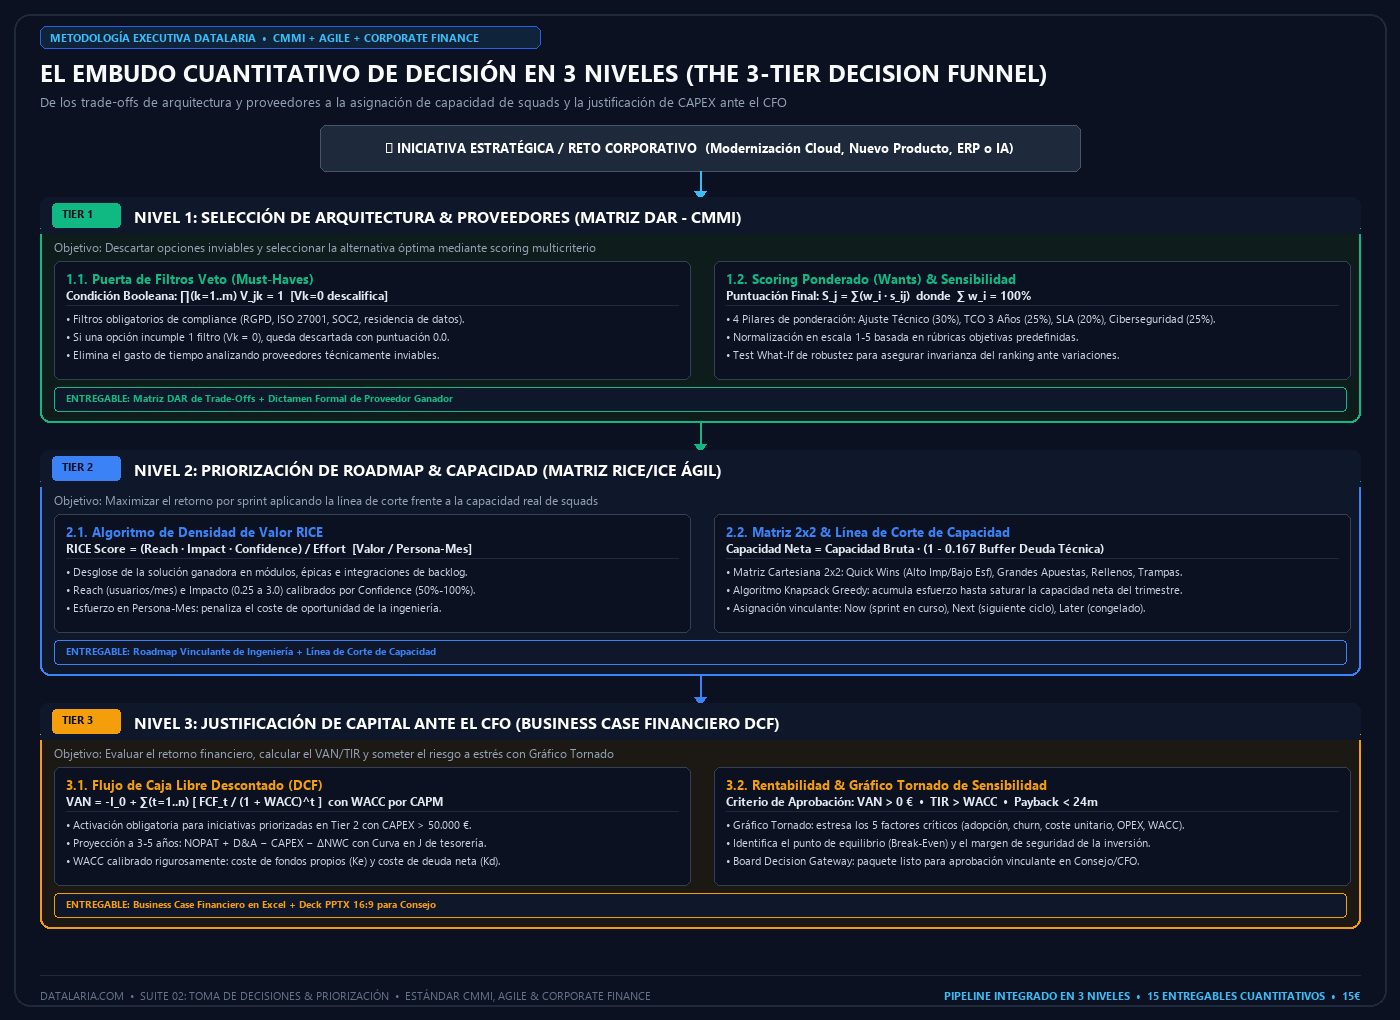 Figura 2: The 3-Tier Decision Funnel: De la selección de arquitectura y proveedores (DAR) a la capacidad de sprints (RICE) y la justificación de CAPEX ante el CFO (DCF).
2.1. Tabla Comparativa Ejecutiva de los 3 Niveles de Decisión
Para entender cómo encajan estas tres metodologías en la gobernanza diaria de la empresa, la siguiente matriz resume sus características operativas, algoritmos y entregables:
| Dimensión | Nivel 1: Selección de Alternativas | Nivel 2: Priorización de Capacidad | Nivel 3: Justificación de Inversión |
|---|---|---|---|
| Metodología Oficial | Matriz DAR (CMMI & Kepner-Tregoe) | Matriz RICE & ICE Ágil | Business Case Financiero (DCF) |
| Pregunta Estratégica Core | ¿Qué plataforma, proveedor o arquitectura es la óptima y viable? | ¿Qué funcionalidades construimos con la capacidad real de nuestros squads? | ¿Genera esta iniciativa valor económico neto superior a nuestro coste de capital? |
| Problema que Resuelve | Sesgo comercial, parálisis por análisis y omisión de requerimientos no negociables. | Síndrome HiPPO, “Fábrica de Funcionalidades” y sobrecarga de ingeniería. | Hojas de cálculo artesanales, confusión entre margen contable y caja libre, y miopía ante el riesgo. |
| Algoritmo Central | Multiplicador Booleano $\mathcal{V}_j = \prod V_{jk}$ + Suma Ponderada $S_j = \sum w_i s_{ij}$ | Densidad de Valor $\text{RICE} = \frac{R \cdot I \cdot C}{E}$ + Corte Greedy Mochila | Flujo de Caja Descontado $\text{VAN} = -I_0 + \sum \frac{\text{FCF}_t}{(1+\text{WACC})^t}$ |
| Entregable Decisivo | Matriz de Trade-offs & Test What-If con ranking inalterable auditado. | Matriz Cartesiana 2x2 & Línea de Corte ajustada a Persona-Mes netos. | Gráfico Tornado de Sensibilidad & Curva J con Stage Gates condicionados. |
| Stakeholders Clave | CTO, CIO, VP of Architecture, CPO, Director de Compras Estratégicas. | CPO, VP of Product, Engineering Managers, Tech Leads, Product Owners. | CFO, CEO, Comité de Inversiones, Consejo de Administración (Board). |
| Frecuencia de Uso | Eventual / Estratégica (1-4 veces al año por dominio arquitectural). | Continua / Trimestral (QBR, sprints y planificación trimestral de squads). | Por Hito de Capital (cada vez que un proyecto supera el umbral de CAPEX). |
| Guía Monográfica Datalaria | Leer Guía Completa Matriz DAR | Leer Guía Completa Matriz RICE | Leer Guía Completa Business Case |
3. Desglose Metodológico de los 3 Motores Analíticos
A continuación, analizamos en profundidad los fundamentos cuantitativos, las formulaciones matemáticas y las salidas visuales de cada uno de los tres componentes del embudo.
3.1. Nivel 1: Matriz DAR Cuantitativa (Filtros Veto & Scoring Multicriterio)
El Fundamento Cuantitativo: Eliminando la Falsa Compensación
En los procesos habituales de selección de proveedores (RFPs) o decisiones de arquitectura (Make vs. Buy), las organizaciones cometen el error metodológico de evaluar las opciones mediante sumatorios ponderados simples. En un sumatorio convencional, una alternativa que obtenga una puntuación sobresaliente en variables complementarias (por ejemplo, una interfaz de usuario atractiva o un descuento agresivo de entrada) puede “compensar” y encubrir una deficiencia crítica inasumible (como no cumplir con el RGPD, no contar con certificación ISO 27001 o no garantizar una latencia inferior a 50 milisegundos).
Para resolver esta patología, el marco canónico CMMI DAR (Decision Analysis and Resolution) y el método Kepner-Tregoe dividen los criterios en dos categorías ontológicas disjuntas:
- Criterios Veto (Must-Haves): Requisitos no negociables de naturaleza estrictamente binaria ($0$ o $1$). Si una opción incumple un solo criterio veto, es descalificada de inmediato, sin importar su rendimiento en el resto de parámetros.
- Criterios Ponderados (Wants): Factores deseables de rendimiento, ajustados a pesos porcentuales prefijados cuya suma total debe ser exactamente el 100%.
Formulación Matemática del Modelo DAR
Sea un conjunto de $m$ alternativas evaluadas $\mathcal{A} = \{A_1, A_2, \dots, A_m\}$. Cada alternativa es sometida en primer lugar a $k$ filtros veto booleanos:
$$ V_{jk} \in \{0, 1\} \quad \forall j \in \{1, \dots, m\}, \; \forall k \in \{1, \dots, K\} $$El Multiplicador Booleano de Viabilidad $\mathcal{V}_j$ de la alternativa $A_j$ se define como el producto lógico de todos sus criterios veto:
$$ \mathcal{V}_j = \prod_{k=1}^K V_{jk} $$Si la alternativa incumple un solo criterio veto ($V_{jk} = 0$), su multiplicador colapsa a cero ($\mathcal{V}_j = 0$), provocando su exclusión inmediata e irreversible del proceso de adjudicación.
Para aquellas alternativas que superan con éxito la totalidad de los filtros veto ($\mathcal{V}_j = 1$), se calcula su Puntuación Ponderada Multicriterio $S_j$ evaluando $n$ criterios ponderados distribuidos en pilares estratégicos (Ajuste Técnico, TCO a 3 Años, SLA y Ciberseguridad):
$$ S_j = \mathcal{V}_j \cdot \sum_{i=1}^n w_i \cdot s_{ij} $$Donde:
- $w_i$ representa el peso normalizado del criterio $i$, cumpliendo la restricción formal:
- $s_{ij} \in [0, 100]$ representa la puntuación normalizada asignada a la alternativa $A_j$ en el criterio $i$.
Para garantizar que la decisión sea inmune a variaciones menores o sesgos de apreciación, el modelo somete el ranking a una prueba de Sensibilidad Marginal What-If, perturbando los pesos de los pilares ($\pm 20\%$) y verificando matemáticamente la invarianza del primer clasificado:
$$ \Delta S_{j, p} = \sum_{i \in \text{Pilar } p} \Delta w_i \cdot s_{ij} \implies \text{Verificar si } S_{\text{ganador}} + \Delta S_{\text{ganador}} > S_{\text{segundo}} + \Delta S_{\text{segundo}} $$Qué ve el Comité Directivo
El Consejo de Administración o Comité de Dirección no recibe una hoja de cálculo confusa con decenas de pestañas; recibe una Matriz de Trade-offs Ejecutiva (16:9) estructurada bajo el principio de la Pirámide de Minto. La lámina destaca en color rojo brillante las alternativas descalificadas indicando el criterio veto exacto incumplido, y presenta un gráfico de barras comparativo con el desglose por pilares de las opciones viables, culminando en la firma formal del Board Decision Gateway.
[!TIP] Profundiza en la Metodología DAR: Para acceder a la demostración matemática completa, las rúbricas de calibración de pesos y el caso resuelto de selección de ERP Cloud, consulta nuestra guía monográfica: 🔗 Matriz DAR Cuantitativa: Criterios Veto, Ponderación Multicriterio y Análisis de Decisiones C-Level
3.2. Nivel 2: Matriz RICE & ICE de Priorización Ágil (Capacidad & Línea de Corte)
El Fundamento Cuantitativo: La Densidad de Valor Económico
Una vez que el Nivel 1 (DAR) ha seleccionado la plataforma tecnológica o la solución de arquitectura óptima, surge inmediatamente el dilema operativo: la iniciativa requiere construir múltiples integraciones, paneles de control, flujos de automatización y funcionalidades.
El error endémico de las organizaciones tecnológicas consiste en arrojar todas estas peticiones a un backlog caótico en Jira, priorizándolas según la urgencia del cliente más reciente o la insistencia del equipo de ventas. Esto genera la patología de la “Fábrica de Funcionalidades” (Feature Factory), donde se quema capacidad en desarrollos periféricos de bajo valor mientras las iniciativas estructurales de alto impacto quedan postergadas indefinidamente.
Para resolver este problema, el marco RICE, formulado originalmente por Sean McBride en Intercom, introduce el concepto de densidad de valor económico por unidad de esfuerzo, complementado por el marco ICE para la experimentación ágil de crecimiento (Growth).
Formulación Matemática del Algoritmo RICE
Para cada iniciativa $k$ del backlog, el Score RICE se define matemáticamente como:
$$ \text{RICE Score}_k = \frac{\text{Reach}_k \cdot \text{Impact}_k \cdot \text{Confidence}_k}{\text{Effort}_k} $$Donde:
- Reach ($R_k$): Volumen estimado de usuarios o clientes únicos directamente impactados en un periodo temporal definido (habitualmente un trimestre o un año).
- Impact ($I_k$): Multiplicador discreto de impacto en la métrica clave de negocio (conversión, retención, ingresos), calibrado mediante la escala canónica:
- Masivo: $3.0$
- Alto: $2.0$
- Medio: $1.0$
- Bajo: $0.5$
- Mínimo: $0.25$
- Confidence ($C_k$): Factor de descuento bayesiano de incertidumbre, inspirado en la escalera de evidencia de Itamar Gilad (The Confidence Meter):
- Alta (100% / 1.0): Respaldada por evidencia cuantitativa estadística (tests A/B terminados con $p < 0.05$ o telemetría de producción masiva).
- Media (80% / 0.8): Respaldada por evidencia cualitativa robusta (>20 entrevistas en profundidad a clientes, encuestas representativas o embudos analíticos claros).
- Baja (50% / 0.5): Basada en opiniones internas, anécdotas aisladas de ventas o intuición ejecutiva (HiPPO).
- Effort ($E_k$): Esfuerzo integral de desarrollo, diseño y QA medido en Persona-Mes (PM).
La Formulación de la Línea de Corte como Problema de la Mochila (Knapsack Problem)
A diferencia de los modelos teóricos de priorización que asumen capacidad ilimitada, Datalaria modela la asignación del roadmap como una optimización combinatoria: una aproximación greedy al Problema de la Mochila (0-1 Knapsack Problem).
Sea $C_{\text{bruta}}$ la capacidad total del equipo de ingeniería en persona-mes para el trimestre (por ejemplo, 3 squads $\times$ 4 ingenieros $\times$ 3 meses = 36 PM). Para proteger la estabilidad del sistema, el modelo deduce obligatoriamente un Buffer de Deuda Técnica y Mantenimiento del $16.7\%$ ($1/6$ de la capacidad total), definiendo la Capacidad Neta de Ingeniería ($C_{\text{neta}}$):
$$ C_{\text{neta}} = C_{\text{bruta}} \cdot (1 - \delta_{\text{tech\_debt}}) = 36 \cdot (1 - 0.167) \approx 30.0 \text{ PM} $$El objetivo consiste en maximizar el valor acumulado del roadmap seleccionando un subconjunto de iniciativas $x_k \in \{0, 1\}$:
$$ \max \sum_{k=1}^M \text{RICE Score}_k \cdot x_k \quad \text{sujeto a} \quad \sum_{k=1}^M E_k \cdot x_k \le C_{\text{neta}} $$Ordenando las iniciativas de forma decreciente según su puntuación RICE, la Línea de Corte (Cut-Off Line) se traza de forma implacable en el punto acumulado donde la suma de esfuerzos iguala a $C_{\text{neta}}$. Toda iniciativa que caiga por debajo de la línea queda automáticamente clasificada como Later o Congelada, impidiendo que el equipo inicie desarrollos que no tiene capacidad real de entregar en el trimestre.
Qué ve el Comité Directivo
El Product Council y el Comité de Dirección reciben una Matriz Cartesiana 2x2 Impacto vs. Esfuerzo:
- Cuadrante I: Quick Wins (Alto Impacto / Bajo Esfuerzo): Iniciativas prioritarias absolutas; deben programarse en el primer sprint del trimestre (Q1 - Now).
- Cuadrante II: Grandes Apuestas (Alto Impacto / Alto Esfuerzo): Iniciativas transformadoras de plataforma; requieren descomposición en hitos y asignación de un squad dedicado (Q2 - Next).
- Cuadrante III: Tareas de Relleno (Bajo Impacto / Bajo Esfuerzo): Mejoras menores; se ejecutan únicamente si queda holgura en los sprints.
- Cuadrante IV: Pozos sin Fondo (Bajo Impacto / Alto Esfuerzo): Iniciativas desastrosas; deben ser canceladas o congeladas inmediatamente (Later / Kill).
[!TIP] Profundiza en la Metodología RICE & ICE: Para consultar la calibración del Confidence Meter, el modelo de capacidad de squads y la matriz 2x2 interactiva, consulta nuestra guía monográfica: 🔗 Matriz RICE & ICE de Priorización Ágil: Backlog Cuantitativo y Línea de Corte
3.3. Nivel 3: Business Case Financiero Institucional (DCF, VAN, TIR & Gráfico Tornado)
El Fundamento Financiero: Por qué el Margen Contable Engaña y el Flujo Libre Manda
Las iniciativas aprobadas en los Niveles 1 y 2 que implican una inversión de capital significativa (por ejemplo, implantación de software, compras de infraestructura o externalización de servicios por importe superior a 50.000 €) no pueden ejecutarse sin la autorización formal del Director Financiero (CFO) y el Comité de Inversiones.
En este punto crítico, los promotores de proyectos suelen presentar memorias justificativas defectuosas basadas en el beneficio contable esperado (margen EBIT o EBITDA). Como enseñan los manuales canónicos de finanzas corporativas (Brealey, Myers & Allen; McKinsey Corporate Finance), el beneficio contable es una convención de devengo, no dinero disponible en el banco. Un proyecto puede reportar beneficios en su cuenta de pérdidas y ganancias y, simultáneamente, quebrar la liquidez de la empresa si absorbe excesivo capital circulante (working capital) o exige desembolsos de CAPEX desfasados respecto a los cobros reales.
La única magnitud válida para evaluar la rentabilidad económica de un proyecto es el Flujo de Caja Libre Descontado (Free Cash Flow to Firm - FCFF).
Formulación Matemática del Flujo de Caja Libre y Rentabilidad
Para cada periodo temporal $t \in \{1, \dots, n\}$, el Flujo de Caja Libre se calcula como:
$$ \text{FCF}_t = \text{NOPAT}_t + \text{D\&A}_t - \text{CAPEX}_t - \Delta\text{NWC}_t $$Donde:
- $\text{NOPAT}_t = \text{EBIT}_t \cdot (1 - \tau)$ es el beneficio operativo neto después de impuestos (con tipo impositivo corporativo $\tau$).
- $\text{D\&A}_t$ son las amortizaciones y depreciaciones del periodo (gasto contable que no consume tesorería).
- $\text{CAPEX}_t$ son las inversiones brutas en capital tangible o intangible (desembolsos reales de caja).
- $\Delta\text{NWC}_t$ es la variación del Capital Circulante Neto ($\text{NWC} = \text{Existencias} + \text{Clientes} - \text{Proveedores}$). Un crecimiento acelerado absorbe tesorería inmovilizada en balance.
El Valor Actual Neto (VAN / NPV) y el Coste de Capital (WACC)
El Valor Actual Neto (VAN) representa el incremento de valor económico que el proyecto añade a los accionistas de la corporación por encima de su coste de oportunidad del capital:
$$ \text{VAN} = -I_0 + \sum_{t=1}^n \frac{\text{FCF}_t}{(1 + \text{WACC})^t} $$Donde $I_0$ es el desembolso inicial de capital en el periodo $t = 0$, y el Coste Medio Ponderado del Capital (WACC) se calibra mediante el modelo CAPM para reflejar la estructura financiera de la firma:
$$ \text{WACC} = \left(\frac{E}{V}\right) K_e + \left(\frac{D}{V}\right) K_d \cdot (1 - \tau) $$Con la rentabilidad exigida a los fondos propios $K_e$ formulada según el modelo de valoración de activos financieros (CAPM):
$$ K_e = R_f + \beta_L \cdot \text{ERP} $$Donde $R_f$ es el tipo libre de riesgo soberano, $\beta_L$ es la beta apalancada del sector, y $\text{ERP}$ (Equity Risk Premium) es la prima de riesgo histórica del mercado de capitales.
La Trampa de la TIR y el Payback Descontado con Interpolación
La Tasa Interna de Retorno (TIR / IRR) es el tipo de descuento que anula el VAN ($\text{VAN}(\text{TIR}) = 0$). Aunque es una métrica muy popular en comités ejecutivos, esconde dos falacias matemáticas severas:
- La Falacia de la Reinversión (Keynes-Hirshleifer): Asume matemáticamente que todos los flujos de caja generados en los años intermedios se reinvierten a la propia tasa de la TIR (que puede ser del 35% o 40%), lo cual es financieramente imposible en la práctica.
- La Indiferencia de Escala: Un proyecto que invierte 10.000 € y genera una TIR del 50% aporta un VAN de solo 4.000 €, mientras que un proyecto que invierte 500.000 € con una TIR del 22% aporta un VAN de 85.000 €.
Por esta razón, en finanzas corporativas rigurosas, el VAN es el criterio de decisión soberano e inviolable:
$$\text{Regla de Inversión:} \quad \text{Aprobar si y solo si } \text{VAN} > 0 \quad \text{y} \quad \text{TIR} > \text{WACC}$$Para medir el riesgo de liquidez y el tiempo de recuperación de la tesorería, el modelo calcula el Payback Descontado ($DPB$), aplicando una interpolación lineal continua en el año exacto de transición entre el flujo acumulado negativo y positivo:
$$ \text{DPB} = t^* + \frac{-\text{CumFCF}_{t^*}}{\text{DFCF}_{t^*+1}} $$Donde $t^*$ es el último periodo con flujo descontado acumulado negativo ($\text{CumFCF}_{t^*} < 0$), y $\text{DFCF}_{t^*+1}$ es el flujo descontado generado en el periodo siguiente.
El Análisis de Sensibilidad y el Gráfico Tornado
El principal riesgo que percibe un CFO ante un Business Case no son las fórmulas matemáticas, sino el sesgo optimista de los supuestos iniciales.
Para inmunizar la propuesta contra este riesgo, el modelo realiza un análisis de sensibilidad univariable perturbando cada parámetro clave (volumen de ventas, precio medio, CAPEX, OPEX y WACC) en un rango estandarizado de $\pm 15\%$ o $\pm 20\%$. El resultado se visualiza en un Gráfico Tornado, donde las variables se ordenan de mayor a menor según el recorrido o amplitud de su impacto sobre el VAN (Swing):
$$ \text{Swing}_p = |\text{VAN}(p_{+\Delta}) - \text{VAN}(p_{-\Delta})| $$Las variables situadas en la parte superior del Tornado representan los riesgos críticos del proyecto, permitiendo al Consejo diseñar planes de mitigación contractuales antes de desembolsar el capital.
Qué ve el Comité Directivo
El CFO y el Consejo de Administración reciben una lámina ejecutiva con:
- La Curva J de Flujo Acumulado: Ilustrando el Peak Funding (máxima exposición de caja negativa) y el punto exacto de Payback Descontado.
- El Gráfico Tornado: Identificando los factores de riesgo determinantes y sus puntos de equilibrio ($\text{VAN} = 0$).
- El Board Decision Gateway con Stage Gates: Estructurando la financiación en tramos condicionados a la consecución de hitos operativos auditables (por ejemplo, Tramo 1 para desarrollo; Tramo 2 liberado únicamente tras la superación de pruebas de aceptación UAT y validación de seguridad).
[!TIP] Profundiza en la Metodología del Business Case: Para consultar la modelización financiera completa, la formulación del WACC mediante CAPM y el Gráfico Tornado dinámico en Excel, consulta nuestra guía monográfica: 🔗 Business Case Financiero: Cómo Calcular VAN, TIR, Payback Descontado y Análisis Tornado
4. El Hilo Conductor Metodológico: Cómo Navega una Iniciativa el Embudo
La fortaleza del framework no reside únicamente en la precisión matemática de sus tres herramientas individuales, sino en su integración secuencial como una cadena de valor decisional continua.
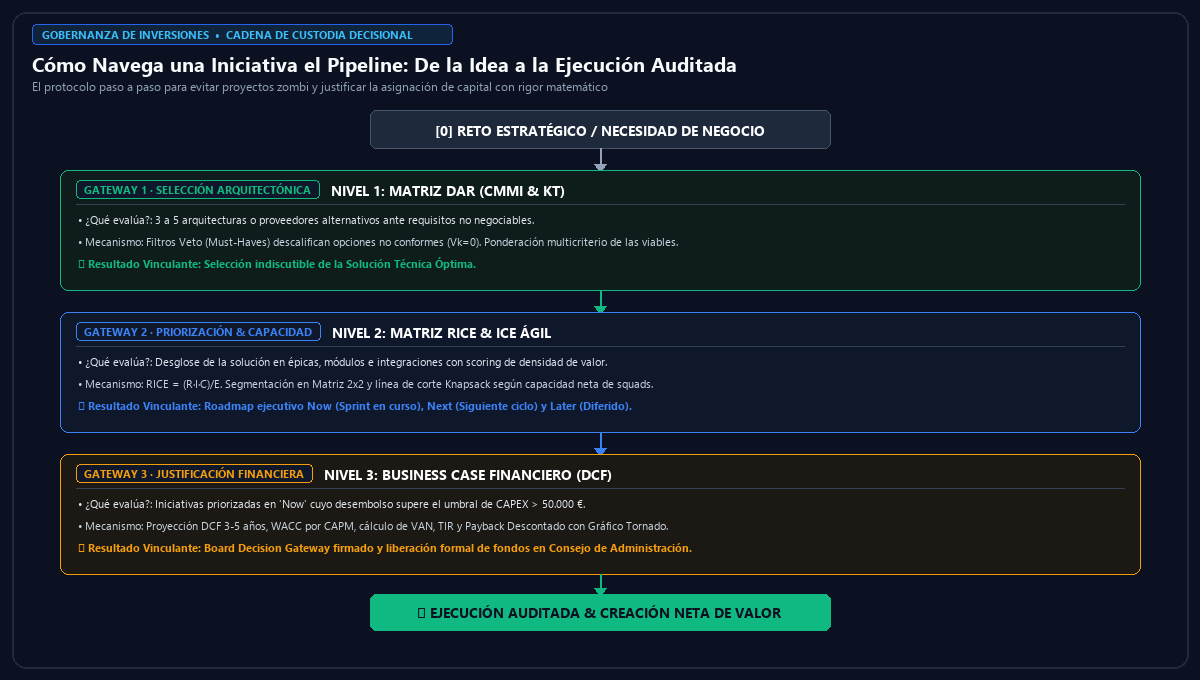 Figura 3: La Cadena de Custodia Decisional: Protocolo paso a paso para la navegación de iniciativas a través de los tres gateways analíticos.
4.1. La Cadena de Custodia Decisional
- El Disparador Estratégico (Nivel 1 - DAR): Un objetivo corporativo (por ejemplo, modernizar el sistema ERP, migrar a una arquitectura multi-nube o implantar un motor de inteligencia artificial) genera múltiples alternativas técnicas incompatibles. La Matriz DAR filtra a los candidatos mediante requisitos no negociables (RGPD, soberanía, techo de gasto, uptime) y clasifica a los finalistas mediante scoring ponderado. El resultado es la selección de la arquitectura ganadora respaldada por un acta auditable.
- La Descomposición en Capacidad de Ejecución (Nivel 2 - RICE): Una vez elegida la plataforma, el proyecto no puede lanzarse como un bloque monolítico. El equipo de producto desglosa la implantación en iniciativas funcionales y técnicas (módulos, APIs, pipelines de datos, interfaces). La Matriz RICE evalúa cada módulo según su alcance real, impacto económico, nivel de confianza estadística y esfuerzo en persona-mes. Al contrastar el ranking contra la capacidad neta disponible de los squads, se traza la línea de corte: se comprometen formalmente las iniciativas del trimestre (Now), se programan las del siguiente ciclo (Next) y se congelan los pozos sin fondo.
- La Justificación de Inversión ante el CFO (Nivel 3 - Business Case): Si el paquete de iniciativas aprobado en el roadmap exige un compromiso de capital superior al umbral corporativo (por ejemplo, licencias plurianuales, servicios profesionales de integración o capitalización de horas de desarrollo interno), se activa el Business Case Financiero. El modelo proyecta el flujo de caja libre, calcula el VAN y la TIR contra el WACC de la empresa, somete los supuestos a estrés mediante el gráfico Tornado y presenta al Consejo de Administración un calendario de desembolsos vinculado a Stage Gates de cumplimiento operativo.
4.2. Matriz de Responsabilidad C-Level (RACI Decisional)
Para evitar fricciones políticas y asegurar una rendición de cuentas inequívoca, el gobierno del embudo se rige por la siguiente matriz de responsabilidades directivas:
| Rol C-Level | Nivel 1: Selección DAR | Nivel 2: Priorización RICE | Nivel 3: Business Case DCF |
|---|---|---|---|
| Chief Executive Officer (CEO) | Informado / Aprobador Final | Consultado | Aprobador Final en Consejo |
| Chief Technology Officer (CTO / CIO) | Responsable Principal (Owner) | Consultado (Esfuerzo y Arquitectura) | Consultado (Presupuesto IT y Riesgos) |
| Chief Product Officer (CPO) | Consultado (Requerimientos UX/Funcionales) | Responsable Principal (Owner) | Consultado (Hipótesis de Adopción e Ingresos) |
| Chief Financial Officer (CFO) | Validador (TCO y Techo de Gasto) | Informado (Capacidad de Squads) | Responsable Principal (Owner) |
| Board of Directors / Audit Committee | Supervisor de Cumplimiento | No interviene | Autorizador Vinculante de Capital |
5. Caso Maestro Integrado: Transformación del Core Tecnológico en “LogisTech Global”
Para ilustrar de forma práctica cómo opera el framework de 3 niveles en un entorno corporativo real, analizamos el caso de LogisTech Global S.A., una compañía de logística y distribución B2B con 85 millones de euros de facturación anual, 650 empleados y presencia operativa en cuatro países europeos.
La compañía se enfrentaba a una crisis de escalabilidad: su software transaccional heredado (legacy) sufría caídas recurrentes durante los picos de demanda logística, carecía de visibilidad en tiempo real para clientes corporativos y limitaba severamente el margen operativo frente a competidores digitales nativos.
Fase 1: Selección de la Plataforma Tecnológica con Matriz DAR (Nivel 1)
El Comité de Dirección convocó un proceso competitivo de evaluación técnica para sustituir el sistema central de gestión logística y analítica, analizando cuatro alternativas de mercado:
- Alternativa A (CloudCore TMS): Plataforma SaaS vertical líder en el sector logístico global.
- Alternativa B (Enterprise Suite): Módulo logístico del gran fabricante multinacional de ERP corporativo.
- Alternativa C (Modular Logistics Cloud): Plataforma europea nativa en la nube de arquitectura abierta.
- Alternativa D (Custom Build): Desarrollo propio a medida sobre microservicios en AWS.
1. Evaluación de Filtros Veto (Must-Haves)
El equipo evaluador definió cuatro criterios veto no negociables:
- V-01 (RGPD y Soberanía de Datos): Procesamiento y almacenamiento exclusivo dentro del Espacio Económico Europeo.
- V-02 (Certificación ISO 27001 / SOC 2 Type II): Acreditación de seguridad vigente auditada por tercero independiente.
- V-03 (Techo Presupuestario de Entrada): Coste de licencias e implantación del Año 1 inferior a 400.000 €.
- V-04 (Plazo de Puesta en Marcha): Despliegue operativo garantizado en menos de 9 meses.
| Alternativa Evaluada | V-01: RGPD UE | V-02: ISO 27001 | V-03: Techo 400k | V-04: Plazo <9m | Multiplicador Booleano $\mathcal{V}_j$ | Veredicto Veto |
|---|---|---|---|---|---|---|
| Alt A: CloudCore TMS | ✅ Cumple (1) | ✅ Cumple (1) | ✅ Cumple (1) | ✅ Cumple (1) | $\mathcal{V}_A = 1 \cdot 1 \cdot 1 \cdot 1 = \mathbf{1.0}$ | APTA |
| Alt B: Enterprise Suite | ✅ Cumple (1) | ✅ Cumple (1) | ❌ Incumple (0) | ❌ Incumple (0) | $\mathcal{V}_B = 1 \cdot 1 \cdot 0 \cdot 0 = \mathbf{0.0}$ | DESCALIFICADA (Coste 650k / 14m) |
| Alt C: Modular Cloud | ✅ Cumple (1) | ✅ Cumple (1) | ✅ Cumple (1) | ✅ Cumple (1) | $\mathcal{V}_C = 1 \cdot 1 \cdot 1 \cdot 1 = \mathbf{1.0}$ | APTA |
| Alt D: Custom Build | ✅ Cumple (1) | ❌ Incumple (0) | ✅ Cumple (1) | ❌ Incumple (0) | $\mathcal{V}_D = 1 \cdot 0 \cdot 1 \cdot 0 = \mathbf{0.0}$ | DESCALIFICADA (Sin certif. / 18m) |
Resolución Veto: Enterprise Suite (Alt B) y Custom Build (Alt D) quedaron descalificadas de forma automática e inapelable sin necesidad de consumir semanas de reuniones comerciales. Enterprise Suite superaba con creces el techo financiero y exigía 14 meses de implantación, mientras que el desarrollo a medida carecía de certificaciones formales de seguridad en el momento de la evaluación y conllevaba un plazo inviable de 18 meses.
2. Scoring Multicriterio Ponderado (Wants)
Las dos alternativas viables (CloudCore TMS y Modular Cloud) fueron evaluadas en cuatro pilares estratégicos con pesos congelados previamente:
- Pilar 1: Cobertura Funcional y Ajuste Técnico (30%)
- Pilar 2: Coste Total de Propiedad (TCO) a 3 Años (25%)
- Pilar 3: SLA y Compromiso Contractual de Uptime (20%)
- Pilar 4: Ciberseguridad y Capacidades de Integración API (25%)
| Pilar Estratégico | Peso ($w_i$) | Alt A: CloudCore TMS | Alt C: Modular Cloud |
|---|---|---|---|
| Pilar 1: Ajuste Técnico & Cobertura | 30% | 88,0 (Ptos: 26,4) | 74,0 (Ptos: 22,2) |
| Pilar 2: TCO a 3 Años | 25% | 76,0 (Ptos: 19,0) | 88,0 (Ptos: 22,0) |
| Pilar 3: SLA & Rendimiento | 20% | 92,0 (Ptos: 18,4) | 78,0 (Ptos: 15,6) |
| Pilar 4: Ciberseguridad & APIs | 25% | 86,0 (Ptos: 21,5) | 80,0 (Ptos: 20,0) |
| PUNTUACIÓN GLOBAL FINAL ($S_j$) | 100% | 85,3 / 100 | 79,8 / 100 |
| Posición en el Ranking | - | 1º Clasificado (Ganador) | 2º Clasificado |
Resultado Fase 1: CloudCore TMS (Alt A) resultó adjudicataria con 85,3 puntos, superando a Modular Cloud por una ventaja concluyente de +5,5 puntos gracias a su excelente cobertura nativa de procesos logísticos (88%) y sus compromisos contractuales de disponibilidad del 99,95% respaldados por penalizaciones financieras en el SLA.
Fase 2: Priorización del Roadmap con Matriz RICE y Capacidad de Squads (Nivel 2)
Tras la elección de CloudCore TMS, la dirección de producto y tecnología se enfrentó a un backlog de 15 iniciativas funcionales y de integración requeridas para el despliegue del nuevo sistema.
La organización contaba con 3 squads de producto e ingeniería:
- Squad 1: Integraciones & Arquitectura Core
- Squad 2: Operaciones & Flota de Transporte
- Squad 3: Portal de Clientes & Analítica B2B
La capacidad bruta total para el trimestre era de 36 persona-mes (12 ingenieros $\times$ 3 meses). Aplicando la deducción estándar de Datalaria para deuda técnica, incidencias y soporte operativo ($16,7\%$), la capacidad neta disponible quedó fijada en:
$$ C_{\text{neta}} = 36 \cdot (1 - 0.167) = \mathbf{30,0 \text{ Persona-Mes (PM)}} $$El backlog inicial acumulaba una demanda de 68,5 persona-mes, superando en un 128% la capacidad real de los equipos.
Matriz de Priorización RICE y Línea de Corte
| ID | Iniciativa de Producto / Módulo | Reach (Trim.) | Impacto | Confianza | Esfuerzo (PM) | Score RICE | Score Norm. | Cuadrante | Esf. Acum. | Asignación |
|---|---|---|---|---|---|---|---|---|---|---|
| INIT-01 | Conector API ERP Facturación | 65.000 | Masivo (3.0) | Alta (100%) | 2,5 | 78.000 | 100,0 | Quick Win | 2,5 PM | ✅ Now (Q1) |
| INIT-02 | Tracking GPS en Tiempo Real | 48.000 | Masivo (3.0) | Alta (100%) | 3,0 | 48.000 | 61,5 | Quick Win | 5,5 PM | ✅ Now (Q1) |
| INIT-03 | Portal Autoservicio Clientes B2B | 35.000 | Alto (2.0) | Alta (100%) | 2,0 | 35.000 | 44,9 | Quick Win | 7,5 PM | ✅ Now (Q1) |
| INIT-04 | Autenticación SSO SAML / 2FA | 25.000 | Alto (2.0) | Alta (100%) | 1,5 | 33.333 | 42,7 | Quick Win | 9,0 PM | ✅ Now (Q1) |
| INIT-05 | Optimización Rutas con Algoritmo | 45.000 | Masivo (3.0) | Media (80%) | 5,0 | 21.600 | 27,7 | Gran Apuesta | 14,0 PM | ✅ Now (Q1) |
| INIT-06 | Integración Aduanas e Impuestos | 18.000 | Alto (2.0) | Alta (100%) | 2,0 | 18.000 | 23,1 | Quick Win | 16,0 PM | ✅ Now (Q1) |
| INIT-07 | Gestión Documental CMR Digital | 30.000 | Medio (1.0) | Alta (100%) | 2,0 | 15.000 | 19,2 | Quick Win | 18,0 PM | ✅ Now (Q1) |
| INIT-08 | Motor de Alertas SLA por WhatsApp | 28.000 | Medio (1.0) | Media (80%) | 1,5 | 14.933 | 19,1 | Quick Win | 19,5 PM | ✅ Now (Q1) |
| INIT-09 | Cuadro de Mando Logístico C-Level | 12.000 | Alto (2.0) | Alta (100%) | 2,0 | 12.000 | 15,4 | Quick Win | 21,5 PM | ✅ Now (Q1) |
| INIT-10 | Previsión de Demanda con ML | 40.000 | Alto (2.0) | Media (80%) | 7,0 | 9.143 | 11,7 | Gran Apuesta | 28,5 PM | ✅ Now (Q1) |
| - - - | LÍNEA DE CORTE DE CAPACIDAD | - - - | - - - | - - - | - - - | Corte: 30,0 PM | - - - | - - - | 28,5 / 30,0 | CAPACIDAD AGOTADA |
| INIT-11 | App Móvil Nativa Conductores | 15.000 | Medio (1.0) | Media (80%) | 4,0 | 3.000 | 3,8 | Gran Apuesta | 32,5 PM | ⏸️ Next (Q2) |
| INIT-12 | Facturación Automática Multi-Divisa | 8.000 | Medio (1.0) | Media (80%) | 3,0 | 2.667 | 3,4 | Relleno | 35,5 PM | ⏸️ Next (Q2) |
| INIT-13 | Rediseño Portal Proveedores | 6.000 | Bajo (0.5) | Baja (50%) | 2,0 | 750 | 1,0 | Relleno | 37,5 PM | ⏸️ Next (Q3) |
| INIT-14 | Módulo de Gamificación Flota | 5.000 | Bajo (0.5) | Baja (50%) | 6,0 | 208 | 0,3 | Pozo sin Fondo | 43,5 PM | ⛔ CONGELADA |
| INIT-15 | Integración Blockchain Trazabilidad | 2.000 | Mínimo (0.25) | Baja (50%) | 12,0 | 21 | 0,0 | Pozo sin Fondo | 55,5 PM | ⛔ CANCELADA |
Resolución Fase 2:
- La aplicación algorítmica de la Línea de Corte permitió aprobar exactamente 10 iniciativas estratégicas que consumen 28,5 persona-mes, encajando de forma impecable en la capacidad neta disponible (dejando un colchón de seguridad de 1,5 PM para contingencias).
- Se eliminaron dos “Pozos sin Fondo” emblemáticos impulsados por modas tecnológicas o peticiones informales: el módulo de trazabilidad Blockchain (INIT-15) y la gamificación de conductores (INIT-14), ahorrando de un plumazo 18 persona-mes de desarrollo inútil (equivalente a más de 120.000 € en costes salariales de ingeniería).
Fase 3: Modelado del Business Case Financiero (DCF) ante el CFO (Nivel 3)
El paquete de despliegue del Nivel 1 y Nivel 2 requería una inversión corporativa neta de 350.000 €:
- Licencias SaaS y servicios de parametrización del proveedor: 220.000 € (Año 0).
- Costes de personal interno capitalizable (ingeniería y arquitectura): 130.000 € (Año 0).
El Director Financiero (CFO) exigió la presentación de un Business Case formal a 3 años para someter a votación en el Consejo de Administración.
1. Estimación del Coste de Capital Corporativo (WACC)
Aplicando el modelo CAPM a los parámetros financieros de LogisTech Global:
- Tipo libre de riesgo ($R_f$ Bono Español a 10 años): $3,20\%$
- Beta apalancada del sector transporte/logística ($\beta_L$): $1,12$
- Prima de riesgo del mercado ($\text{ERP}$): $5,50\%$
- Coste de los fondos propios: $K_e = 3,20\% + (1,12 \cdot 5,50\%) = \mathbf{9,36\%}$
- Coste de la deuda bancaria neta ($K_d$): $4,80\%$
- Tipo impositivo de sociedades ($\tau$): $25,0\%$
- Coste de la deuda después de impuestos: $K_d \cdot (1 - \tau) = 4,80\% \cdot 0,75 = \mathbf{3,60\%}$
- Estructura de capital: $70\%$ Fondos Propios ($E/V$), $30\%$ Deuda Financiera ($D/V$).
2. Proyección de Flujo de Caja Libre Descontado (FCFF) a 3 Años
| Magnitud Financiera | Año 0 (Inversión) | Año 1 (Rampa) | Año 2 (Maduración) | Año 3 (Velocidad Crucero) |
|---|---|---|---|---|
| Ingresos Incrementales por Eficiencia | 0 € | 240.000 € | 420.000 € | 560.000 € |
| Ahorro de Costes Operativos / Deuda Técnica | 0 € | 85.000 € | 145.000 € | 180.000 € |
| EBITDA Incremental | 0 € | 325.000 € | 565.000 € | 740.000 € |
| Amortización del Software Capitalizado | 0 € | -116.667 € | -116.667 € | -116.666 € |
| EBIT Incremental | 0 € | 208.333 € | 448.333 € | 623.334 € |
| Impuesto de Sociedades NOPAT (25%) | 0 € | -52.083 € | -112.083 € | -155.834 € |
| NOPAT | 0 € | 156.250 € | 336.250 € | 467.500 € |
| (+) Reversión de Amortización (D&A) | 0 € | +116.667 € | +116.667 € | +116.666 € |
| (-) CAPEX de Mantenimiento / Expansión | -350.000 € | -30.000 € | -40.000 € | -45.000 € |
| (-) Variación de Capital Circulante ($\Delta\text{NWC}$) | 0 € | -25.000 € | -35.000 € | -42.000 € |
| Flujo de Caja Libre (FCFF) | -350.000 € | +217.917 € | +377.917 € | +497.166 € |
| Factor de Descuento ($1/(1+0,084)^t$) | 1,0000 | 0,9225 | 0,8510 | 0,7851 |
| Flujo de Caja Libre Descontado (DFCF) | -350.000 € | +201.028 € | +321.607 € | +390.325 € |
| Flujo Descontado Acumulado | -350.000 € | -148.972 € | +172.635 € | +562.960 € |
3. Métricas Financieras de Decisión
- Valor Actual Neto (VAN a 3 Años): +562.960 € (frente a los +180.000 € exigidos como umbral de aprobación mínima).
- Tasa Interna de Retorno (TIR / IRR): 42,8% (superando con amplitud el coste de capital WACC del 8,4%).
- Índice de Rentabilidad (PI): $\frac{912.960}{350.000} = \mathbf{2,61}$ (cada euro invertido genera 2,61 € en valor presente).
- Payback Descontado ($DPB$): Transición en el Año 2:
El capital inicial queda totalmente recuperado en menos de un año y medio en términos de tesorería descontada.
4. Análisis de Sensibilidad Tornado
Para responder a los consejeros más escépticos, el equipo sometió los supuestos a una simulación de estrés univariable ($\pm 20\%$):
| Variable de Supuesto | Valor Base | Escenario Pesimista (-20%) | Escenario Optimista (+20%) | VAN Pesimista | VAN Optimista | Amplitud Swing |
|---|---|---|---|---|---|---|
| 1. Tasa de Adopción de Clientes | 100% | 80% (-20%) | 120% (+20%) | +385.000 € | +741.000 € | 356.000 € |
| 2. Retraso en el Go-Live | 0 meses | +3 meses retraso | -1 mes adelanto | +420.000 € | +610.000 € | 190.000 € |
| 3. Sobrecoste de Consultoría | 220.000 € | +20% (264.000 €) | -20% (176.000 €) | +519.000 € | +607.000 € | 88.000 € |
| 4. Tipo de Descuento (WACC) | 8,4% | +200 bps (10,4%) | -200 bps (6,4%) | +525.000 € | +604.000 € | 79.000 € |
Conclusión del Tornado: Incluso en el escenario más adverso en el que la adopción de clientes cayera un 20%, el retraso en la puesta en marcha fuera de 3 meses y los costes de consultoría aumentaran un 20%, el VAN del proyecto se mantendría sólidamente positivo (+240.000 €). El proyecto carece de riesgo de destrucción de valor.
5. Aprobación en Consejo: Board Decision Gateway y Stage Gates
El Consejo de Administración aprobó la inversión de 350.000 € por unanimidad, condicionando el desembolso a dos Stage Gates vinculantes:
- Tramo 1 (200.000 €): Liberación inmediata para adquisición de licencias y desarrollo de integraciones del Nivel 2 (Now/Q1).
- Tramo 2 (150.000 €): Retenido en cuenta restringida (escrow), con liberación sujeta a dos condiciones imperativas:
- Superación formal de las pruebas de carga UAT con latencia $<100\text{ ms}$ a plena capacidad.
- Acreditación de la auditoría de seguridad y soberanía de datos RGPD por un auditor externo.
6. Cierre Comercial: El Mega Bundle de la Suite 02
Para directores generales (CEO), directores de producto (CPO), directores de tecnología (CIO/CTO), directores financieros (CFO) y comités de inversión que requieran implementar este estándar cuantitativo de grado Consejo de Administración de forma inmediata, hemos reunificado todos los modelos analíticos y presentaciones oficiales en el Mega Bundle de la Suite 02:
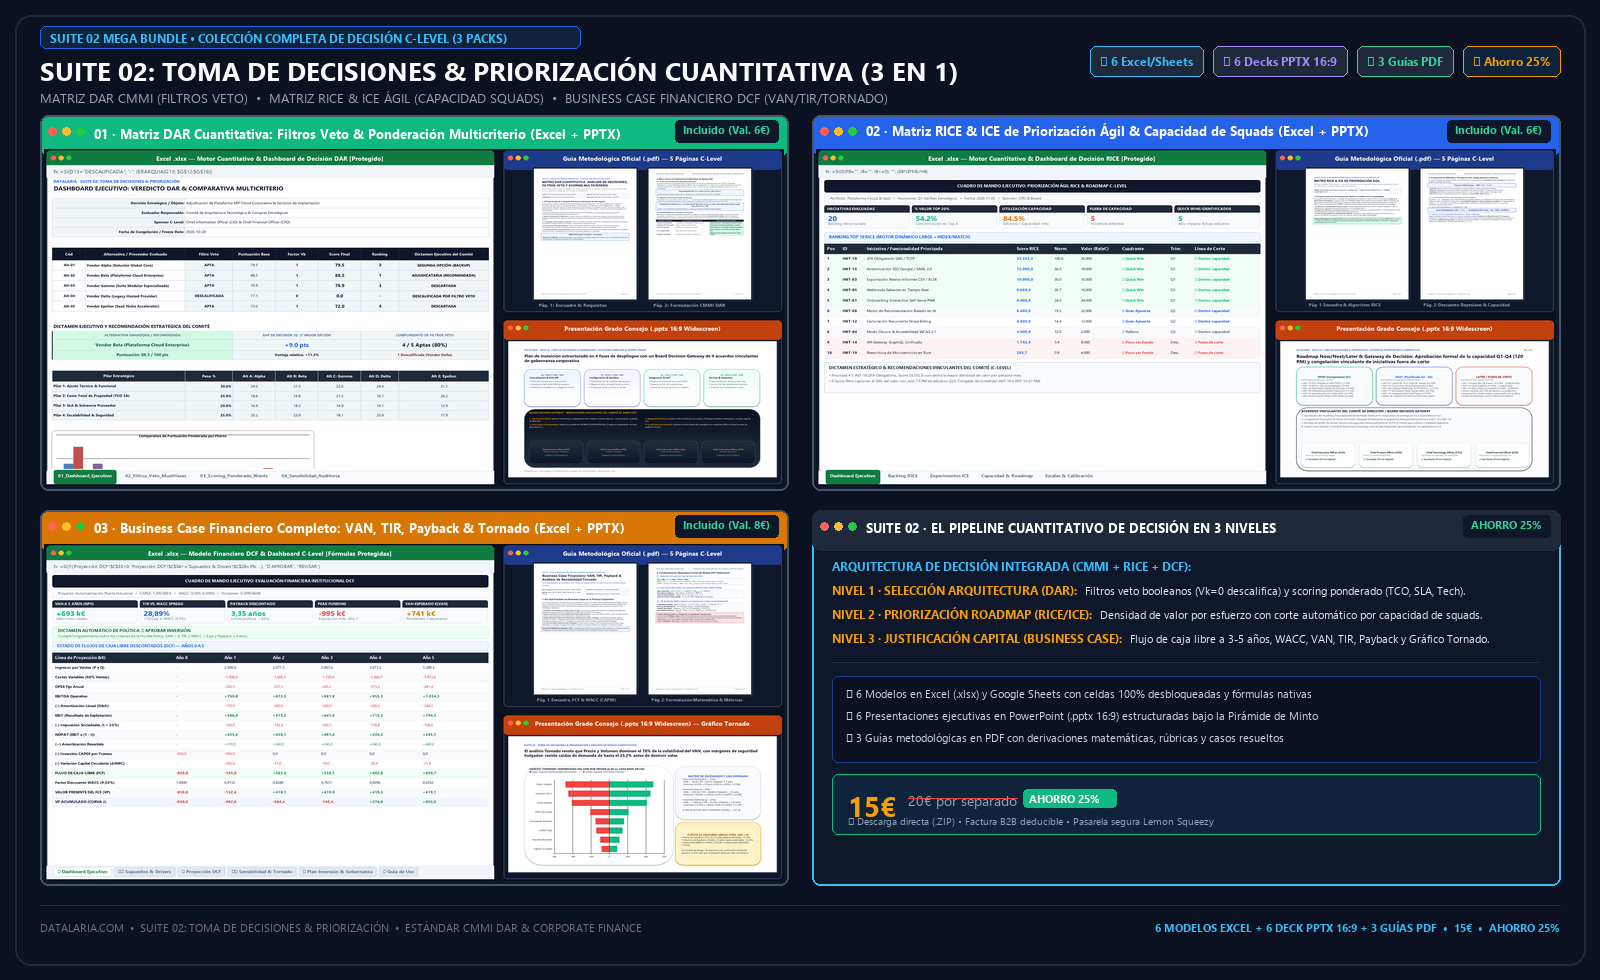 Figura 4: Arsenal visual y matricial incluido en el Mega Bundle Suite 02: 6 modelos Excel/Sheets, 6 presentaciones ejecutivas PPTX 16:9 y 3 guías PDF.
Mega Bundle: Suite 02 · Toma de Decisiones & Priorización
El kit definitivo para directores de producto, líderes técnicos y comités de inversión: Matriz DAR Cuantitativa, Priorización Ágil RICE/ICE y Business Case Financiero (VAN/TIR/Tornado). Incluye 6 modelos en Excel/Sheets con celdas de entrada desbloqueadas, 6 presentaciones PPTX 16:9 con Board Decision Gateways y 3 guías metodológicas en PDF.
- Matriz DAR Cuantitativa: Filtros Veto & Ponderación Multicriterio
- Matriz RICE & ICE de Priorización Ágil con Capacidad de Squads
- Business Case Financiero Completo: VAN, TIR, WACC, Payback & Tornado
Contenido Exhaustivo de los Entregables Incluidos en la Suite:
Al adquirir el Mega Bundle, recibirás acceso de descarga directa inmediata a un archivo comprimido (.ZIP) que contiene los tres packs ejecutivos de la suite en sus versiones oficiales en español e inglés:
- Pack 01: Matriz DAR Cuantitativa (Decisión Arquitectural & Proveedores):
- Libro Oficial en Excel (.xlsx) y Google Sheets con validación de datos, algoritmo de filtros veto booleanos ($\mathcal{V}_j$) con descalificación automática condicional, scoring ponderado en 4 pilares estratégicos y simulador matricial What-If.
- Presentación Ejecutiva en PowerPoint (.pptx 16:9 widescreen) estructurada bajo el principio de la Pirámide de Minto, con matriz de trade-offs en alta resolución y lámina formal de Board Decision Gateway con firmas de C-Suite.
- Guía Metodológica en PDF (5 páginas) con la derivación matemática formal y rúbricas de auditoría.
- Pack 02: Matriz RICE & ICE de Priorización Ágil (Producto & Capacidad):
- Libro Oficial en Excel (.xlsx) y Google Sheets interconectado con cálculo automatizado de puntuación RICE e ICE, normalizador de confianza bayesiano (Confidence Meter), cálculo de capacidad neta de squads con buffer de deuda técnica y trazado automático de la línea de corte (Cut-Off Line).
- Presentación Ejecutiva en PowerPoint (.pptx 16:9 widescreen) con el gráfico cartesiano 2x2 Impacto vs. Esfuerzo en alta fidelidad y la lámina de aprobación del Product Council.
- Guía Metodológica en PDF (5 páginas) con la taxonomía de iniciativas Now/Next/Later.
- Pack 03: Business Case Financiero Completo (Inversión & Retorno de Capital):
- Libro Oficial en Excel (.xlsx) y Google Sheets estructurado en 6 pestañas financieras: Supuestos Operativos, P&L, Flujo de Caja Libre Descontado (DCF a 3 y 5 años), Estimación de WACC vía CAPM, cálculo de VAN, TIR, MIRR y Payback Descontado con interpolación lineal continua, y tabla de análisis de sensibilidad Tornado dinámica.
- Presentación Ejecutiva en PowerPoint (.pptx 16:9 widescreen) con Gráfico Tornado 100% editable nativo, Curva J de liquidez acumulada y estructura de Stage Gates de inversión con reglas de cancelación (kill criteria).
- Guía Metodológica en PDF (5 páginas) con protocolo de defensa financiera ante el CFO.
7. Bibliografía Canónica de Decision Science & Corporate Finance
Para los directivos e investigadores que deseen profundizar en los fundamentos científicos, cognitivos y matemáticos que sustentan este framework de tres niveles, recomendamos el estudio de las siguientes obras de referencia internacional:
- Kahneman, Daniel (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux, Nueva York.
Obra seminal del Premio Nobel de Economía que expone la arquitectura dual del pensamiento humano (Sistema 1 vs. Sistema 2), la heurística de disponibilidad y los sesgos sistemáticos de sobreconfianza y aversión a la pérdida que contaminan las deliberaciones corporativas no estructuradas. ISBN:978-0374275631 - Hammond, John S., Keeney, Ralph L., & Raiffa, Howard (2015). Smart Choices: A Practical Guide to Making Better Decisions. Harvard Business Review Press, Boston, MA.
El tratado canónico de la ciencia de la decisión de Harvard que formaliza el método PrOACT (Problem, Objectives, Alternatives, Consequences, Trade-offs) y establece los principios matemáticos para ponderar objetivos en conflicto sin caer en trampas psicológicas. ISBN:978-1633691049 - CMMI Institute (2018). CMMI for Development, Version 2.0: Decision Analysis and Resolution (DAR) Process Area. Carnegie Mellon University / Information Science Institute.
Estándar internacional canónico para la ingeniería de sistemas que formaliza el proceso secuencial de identificación de alternativas, formulación de criterios veto no negociables y auditoría formal de decisiones críticas. Consultar estándar oficial en cmmiinstitute.com - McBride, Sean (2016). RICE: Simple Prioritization for Product Managers. Inside Intercom Blog.
El artículo fundacional de la gestión de producto contemporánea donde Sean McBride introdujo por primera vez el algoritmo RICE como herramienta analítica para neutralizar el sesgo de autoridad (HiPPO) y maximizar el impacto económico por unidad de esfuerzo. Consultar en Inside Intercom - Brealey, Richard A., Myers, Stewart C., & Allen, Franklin (2020). Principles of Corporate Finance. McGraw-Hill Education, Nueva York (13ª Edición).
La biblia de las finanzas corporativas internacionales que demuestra la primacía matemática del Valor Actual Neto (VAN) sobre la Tasa Interna de Retorno (TIR), la modelización de flujos de caja libres descontados y la calibración del coste de capital. ISBN:978-1260565553 - Minto, Barbara (2009). The Pyramid Principle: Logic in Writing and Thinking. Financial Times / Prentice Hall (3ª Edición).
El estándar universal de síntesis inductiva/deductiva y estructuración jerárquica de argumentos ejecutivos desarrollado en McKinsey & Company, imprescindible para comunicar decisiones cuantitativas ante Consejos de Administración. ISBN:978-0273710516 - Flyvbjerg, Bent & Gardner, Dan (2023). How Big Things Get Done: The Surprising Factors That Determine the Fate of Every Project, from Home Renovations to Space Exploration and Everything In Between. Crown / Random House, Nueva York.
Investigación exhaustiva de la Universidad de Oxford sobre más de 16.000 proyectos de inversión, revelando que el 91,5% superan el presupuesto o el calendario por culpa de la falacia de planificación, y formalizando el método de previsión por clase de referencia. ISBN:978-0593239513