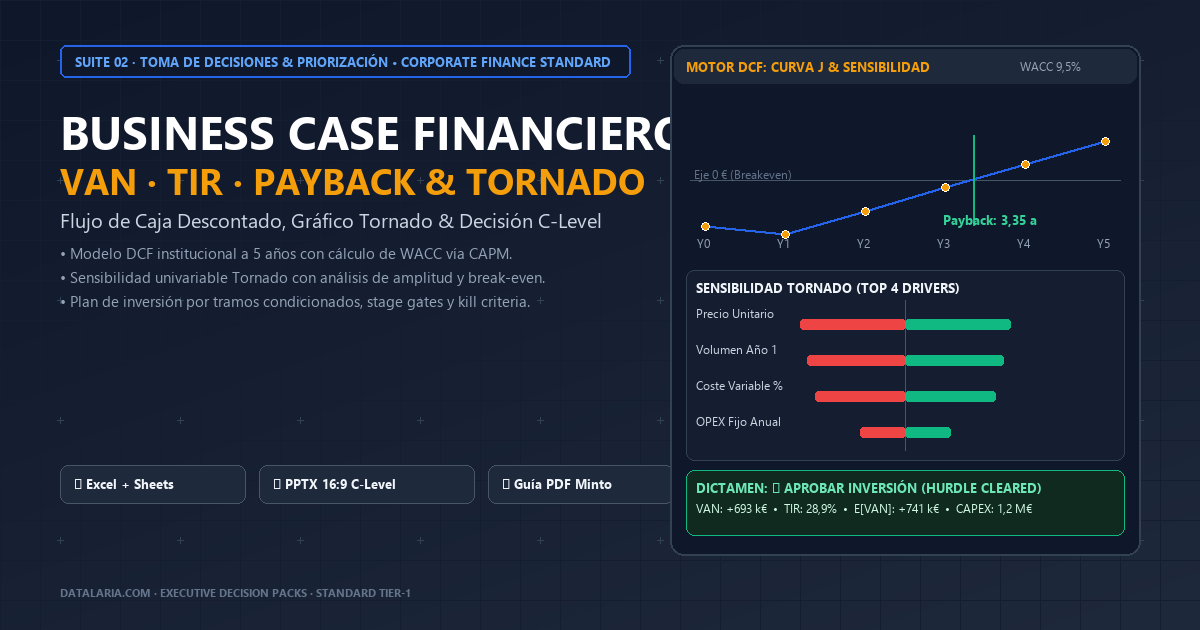
En cualquier comité de dirección, consejo de administración o sesión de asignación de capital donde un director de operaciones (COO), un director de tecnología (CTO) o un director de unidad de negocio defiende una inversión significativa (CAPEX), se reproduce de manera casi invariable la mayor patología de las finanzas corporativas: la trampa de la última milla del Business Case.
Una compañía analiza durante meses proveedores, redacta especificaciones técnicas de cientos de páginas y negocia presupuestos al céntimo. Sin embargo, al llegar a la mesa del Director General (CEO) y del Director Financiero (CFO), la justificación financiera se reduce a una hoja de cálculo improvisada. Dicha plantilla suele mezclar beneficio contable con tesorería, ignora el capital circulante (working capital), aplica un tipo de descuento arbitrario (o el tipo del crédito bancario) y asume un crecimiento de ingresos lineal libre de fricciones.
Las consecuencias de este vacío técnico son multimillonarias:
- La Confusión entre Margen Contable y Flujo de Caja Libre: Se confunde el margen EBIT o EBITDA con dinero en el banco, ignorando el calendario de desembolsos de CAPEX y el efecto del escudo fiscal (interest tax shield).
- La Trampa del Crecimiento Hambriento de Capital Circulante: Un aumento acelerado de las ventas exige más inventario y mayores saldos de clientes pendientes de cobro. Omitir la variación de capital circulante ($\Delta\text{NWC}$) oculta tensiones de liquidez críticas durante la rampa de escalado.
- El Sesgo Optimista y la Falacia de la Planificación (Kahneman & Lovallo; Flyvbjerg): Como demostró el Premio Nobel Daniel Kahneman y el catedrático de Oxford Bent Flyvbjerg en sus estudios sobre megaproyectos industriales, más del 80% de los planes de negocio incurren en sobrecostes superiores al 25% y capturan menos del 60% de los ingresos prometidos cuando no se aplican técnicas de previsión por clase de referencia (reference class forecasting).
- La Seducción Peligrosa de la TIR: La Tasa Interna de Retorno (TIR / IRR) es la métrica favorita de los comités por su aparente intuición porcentual, pero oculta dos trampas matemáticas severas: asume que los flujos intermedios se reinvierten a la propia TIR y no mide la escala del capital creado.
Para erradicar estas deficiencias y elevar la toma de decisiones al estándar de las principales firmas de consultoría estratégica y banca de inversión (McKinsey Corporate Finance Practice, BCG Corporate Development y Goldman Sachs), en esta guía oficial de Datalaria formalizamos la arquitectura completa de un Business Case Financiero Institucional: formulación rigurosa del Flujo de Caja Libre Descontado (DCF), estimación del WACC mediante el modelo CAPM, cálculo del VAN a 3 y 5 años, TIR y TIR Modificada (MIRR), Payback descontado con interpolación lineal, Índice de Rentabilidad (PI), análisis de sensibilidad univariable mediante Gráfico Tornado y gobernanza de capital con stage gates y kill criteria.
Executive Decision Pack: Business Case Financiero (VAN, TIR & Tornado)
1. ¿Qué es un Business Case Financiero Institucional? Fundamentos, Componentes y el Embudo Estratégico Integral
Para cualquier director financiero (CFO), director general (CEO), director de operaciones (COO), director de tecnología (CIO/CTO) o comité de inversiones que deba evaluar una asignación de capital sustancial—o para quienes se aproximen por primera vez a esta disciplina—, el Business Case Financiero constituye el estándar metodológico internacional por excelencia para la justificación rigurosa, cuantitativa y auditable de decisiones de inversión corporativa.
En las finanzas corporativas canónicas (McKinsey Corporate Finance Practice, Stern School of Business de la Universidad de Nueva York y Harvard Business School), un caso de negocio no es un documento decorativo de marketing interno ni una mera hoja de cálculo con previsiones de ventas. Su objetivo primordial es responder con rigor matemático irrebatible a la pregunta fundamental de los accionistas y del Consejo de Administración:
"¿Genera esta asignación de recursos un retorno en tesorería real superior al coste de oportunidad del capital (WACC), resiste el estrés de mercado y cuenta con salvaguardas de salida para proteger la liquidez corporativa?"
1.1. La Anatomía del Modelo: Los Cuatro Componentes Estructurales
A diferencia de los presupuestos departamentales ordinarios o las estimaciones informales basadas en beneficio neto, el Business Case Financiero Institucional descansa sobre cuatro pilares interconectados:
- Modelo de Flujo de Caja Libre Descontado (FCFF / DCF): La liquidez neta real generada por las operaciones del proyecto disponible para retribuir a todos los proveedores de capital (NOPAT + Amortización − CAPEX − $\Delta$NWC), erradicando las distorsiones del beneficio contable devengado.
- Coste del Capital WACC derivado de CAPM: La tasa de corte (hurdle rate) científicamente justificada que pondera el coste de los fondos propios ($K_e$) mediante el modelo CAPM (incorporando la prima de riesgo de mercado y la beta del sector) y el coste de la deuda neto del escudo fiscal ($K_d \cdot (1-t)$).
- Análisis Cuantitativo de Riesgo (Gráfico Tornado & Puntos de Equilibrio): Un test de estrés univariable que cuantifica la sensibilidad del VAN ante variaciones aisladas de cada driver operativo (precio, volumen, costes variables, OPEX, CAPEX y tipo de descuento), clasificando los factores de riesgo por su amplitud (swing) e identificando los umbrales exactos de rentabilidad nula (break-even).
- Gobernanza de Capital por Tramos (Staging, Stage Gates & Kill Criteria): El blindaje jurídico y operativo que divide la inversión en tramos condicionados a la superación de pruebas técnicas auditables (pruebas FAT/SAT en planta y OEE $\ge 75\%$), acompañado de reglas vinculantes de cancelación (stop-loss) para evitar que un proyecto desviado drene la tesorería de la compañía.
1.2. Tabla Comparativa: Enfoque Tradicional vs. Business Case Financiero Institucional
| Dimensión Analítica | Enfoque Tradicional / Hoja de Cálculo Informal | Business Case Financiero Institucional (Datalaria / McKinsey) | Ventaja Estratégica C-Level |
|---|---|---|---|
| Métrica de Retorno | Beneficio contable o EBITDA acumulado. | Flujo de Caja Libre Descontado (FCFF) neto de impuestos, CAPEX y capital circulante. | Elimina la ilusión monetaria del beneficio contable; mide liquidez real en balance. |
| Tasa de Descuento | Tipo de interés del crédito bancario o porcentaje arbitrario (ej. 10% redondo). | WACC Ponderado vía CAPM ($K_e$ con Beta sectorial Damodaran + $K_d$ con escudo fiscal). | Refleja el verdadero coste de oportunidad y el riesgo sistemático exigido por los accionistas. |
| Capital Circulante | Omitido por completo o asumido como constante. | Variación Dinámica de NWC ($\Delta\text{NWC}$) en función del crecimiento de ingresos. | Previene crisis de liquidez y descalces de tesorería durante la rampa de escalado. |
| Tratamiento del Riesgo | Escenario único estático con sesgo optimista (Kahneman & Lovallo). | Matriz de 3 Escenarios Ponderados ($E[\text{VAN}]$) y Gráfico Tornado Univariable. | Visibiliza los factores dominantes de varianza y calcula márgenes de seguridad objetivos. |
| Métricas de Rentabilidad | Foco exclusivo en la TIR simple o Payback contable sin descontar. | Cuarteto Canónico: VAN a 3 y 5 años, TIR, TIR Modificada (MIRR) y Payback descontado con interpolación. | Corrige el defecto de reinversión de la TIR y fija el momento exacto de recuperación del capital. |
| Desembolso y Control | Liberación del 100% del presupuesto al inicio sin condiciones. | Financiación en Tramos (Staging) con Stage Gates de OEE y Kill Criteria vinculantes. | Limita la exposición máxima de caja (Peak Funding) y establece cláusulas de salida irrevocables. |
1.3. Cómo Funciona: El Embudo Estratégico Integral (De Suite 01 Estrategia a Suite 02 Decisiones)
En las organizaciones de alto rendimiento y en la práctica de la consultoría estratégica de élite, ningún modelo financiero opera de manera aislada. El Business Case Financiero de la Suite 02 (Toma de Decisiones & Priorización) representa la culminación económica y el filtro de aprobación vinculante de un embudo analítico que conecta el macroentorno global con la asignación final de cada euro de capital:
Matriz PESTEL Cuantitativa
Riesgos geopolíticos, tipos de interés, inflación y marco ESG"] S2["Nivel 2: Dinámica Microeconómica e Industria
5 Fuerzas de Porter Ponderadas
Poder de negociación, barreras de entrada y foso defensivo (Moat)"] S3["Nivel 3: Diagnóstico Situacional y Cruce Operativo
DAFO Cuantitativo y Matriz CAME
Alineación de fortalezas internas con oportunidades del mercado"] S4["Nivel 4: Gestión de Cartera y Asignación de Capital
Matriz BCG y Matriz McKinsey / GE 3x3
Asignación de CAPEX corporativo por UEN (Kit de Estrategia MBA)"] S5["Nivel 5: Adjudicación y Selección de Alternativas
Matriz DAR Cuantitativa (CMMI / KT)
Filtros Veto booleanos, scoring multicriterio y Make vs. Buy"] S6["Nivel 6: Priorización de Roadmap y Capacidad
Matriz RICE & ICE Ágil
Densidad de valor por persona-mes, línea de corte y experimentos rápidos"] S7["Nivel 7: Autorización Financiera y Gobernanza de Capital
Business Case Financiero (VAN, TIR, Payback & Tornado)
DCF a 5 años, WACC (CAPM), análisis de sensibilidad y Board Decision Gateway"] S1 --> S2 S2 --> S3 S3 --> S4 S4 --> S5 S5 --> S6 S6 --> S7 style S1 fill:#EFF6FF,stroke:#3B82F6,stroke-width:1.5px,color:#1E3A8A style S2 fill:#EEF2FF,stroke:#6366F1,stroke-width:1.5px,color:#312E81 style S3 fill:#ECFDF5,stroke:#10B981,stroke-width:2px,color:#064E3B style S4 fill:#FFFBEB,stroke:#F59E0B,stroke-width:1.5px,color:#92400E style S5 fill:#F8FAFC,stroke:#64748B,stroke-width:1.5px,color:#0F172A style S6 fill:#EFF6FF,stroke:#2563EB,stroke-width:1.5px,color:#1E40AF style S7 fill:#0F172A,stroke:#10B981,stroke-width:2.5px,color:#FFFFFF
🔍 Haz clic en el diagrama para ampliarlo a pantalla completa
- Nivel 1 — Escaneo del Macroentorno (Matriz PESTEL Cuantitativa): Calibra las variables macroeconómicas exógenas (inflación, tipos de interés soberanos para el cálculo de la tasa libre de riesgo $R_f$, regulaciones industriales) que definen el contexto de inversión.
- Nivel 2 — Dinámica Microeconómica e Industria (5 Fuerzas de Porter Ponderadas): Evalúa las presiones competitivas del sector, determinando si la compañía posee un foso defensivo (Economic Moat) capaz de proteger los márgenes operativos a medio y largo plazo.
- Nivel 3 — Diagnóstico Situacional y Cruce Operativo (DAFO Cuantitativo & Matriz CAME): Identifica las brechas de capacidad interna y define si una inversión en digitalización o automatización es una estrategia ofensiva de crecimiento o una medida defensiva de supervivencia.
- Nivel 4 — Asignación de Capital y Cartera de Negocios (Matriz BCG Dinámica y Matriz McKinsey / GE 3x3): Canaliza el presupuesto corporativo hacia las Unidades Estratégicas de Negocio prioritarias (todas integradas en el Kit de Estrategia Corporativa MBA).
- Nivel 5 — Adjudicación y Selección de Alternativas Críticas (Matriz DAR Cuantitativa con Criterios Veto): Cuando se deben seleccionar proveedores tecnológicos, contratistas de ingeniería o dilemas Make vs. Buy, la Matriz DAR evalúa las alternativas bajo cláusulas veto no negociables y scoring multicriterio ponderado.
- Nivel 6 — Priorización de Backlog y Capacidad de Ejecución (Matriz RICE & ICE Ágil): Organiza la capacidad finita de los squads de ingeniería y producto mediante densidad de valor por persona-mes y líneas de corte de capacidad para garantizar entregas ágiles y ordenadas.
- Nivel 7 — La Última Milla Financiera y Autorización de Desembolso (Business Case Financiero VAN / TIR / Tornado): Una vez que un proyecto ha sido validado estratégicamente (Suite 01), adjudicado con criterios objetivos (DAR) y priorizado en capacidad (RICE), llega la prueba de fuego del capital: modelar la tesorería libre a 5 años, aplicar la tasa de corte WACC, someter el caso al estrés del Gráfico Tornado y estructurar los tramos de desembolso con stage gates auditables antes de que el CFO y el Consejo firmen la resolución de inversión.
2. El Pipeline Metodológico del Business Case Institucional
La formulación de un caso de negocio para someter a aprobación de capital no es un mero ejercicio de proyección numérica aislada; es un proceso secuencial y vinculante que conecta las hipótesis operativas de la fábrica o el mercado con el coste del capital corporativo y la gobernanza del Consejo:
Coste de fondos propios (Ke), deuda neta (Kd·(1-t))
Volumen, precios, costes variables y OPEX"] B["2. Proyección de Cuenta de Resultados (P&L)
Ingresos brutos • Margen Bruto • EBITDA
Amortización lineal del activo • EBIT • Impuestos"] C["3. Modelización del Flujo de Caja Libre (FCF)
FCF = NOPAT + D&A − CAPEX − ΔNWC
Calendario de desembolsos por tramos"] D["4. Métricas Clave de Rentabilidad & Liquidez
VAN a 3 y 5 años • TIR • TIR Modificada (MIRR)
Payback descontado interpolado • Peak Funding"] E["5. Análisis de Riesgo & Gráfico Tornado
Perturbaciones univariables • Ranking por swing
Puntos de equilibrio (VAN = 0) • 3 Escenarios"] F["6. Plan de Inversión, Stage Gates & Kill Criteria
Tramos condicionados a OEE y aceptación SAT
Reglas de cancelación stop-loss"] G["7. Board Decision Gateway
Resolución formal del Comité de Inversiones
Firmas C-Level: CEO, CFO, Presidente y COO"] A --> B B --> C C --> D D --> E E --> F F --> G style A fill:#F8FAFC,stroke:#64748B,stroke-width:1.5px,color:#0F172A style B fill:#EFF6FF,stroke:#3B82F6,stroke-width:1.5px,color:#1E3A8A style C fill:#F0FDF4,stroke:#10B981,stroke-width:2px,color:#065F46 style D fill:#EFF6FF,stroke:#2563EB,stroke-width:2px,color:#1E40AF style E fill:#FEF3C7,stroke:#F59E0B,stroke-width:2px,color:#92400E style F fill:#FEF2F2,stroke:#EF4444,stroke-width:2px,color:#991B1B style G fill:#D1FAE5,stroke:#10B981,stroke-width:2.5px,color:#065F46
🔍 Haz clic en el diagrama para ampliarlo a pantalla completa
3. Fundamentación Matemática: Flujo de Caja Libre, WACC y Métricas de Rentabilidad
Para que un modelo financiero soporte el escrutinio de directores independientes, auditores y directores de control de gestión, cada métrica debe estar anclada en la teoría canónica de las finanzas corporativas.
3.1. Definición Formal del Flujo de Caja Libre de la Empresa (FCFF)
El Flujo de Caja Libre para la Empresa (Free Cash Flow to Firm o FCF) representa la liquidez neta generada por las operaciones del negocio disponible para ser distribuida a todos los proveedores de capital (acreedores financieros y accionistas), una vez cubiertas todas las inversiones necesarias en inmovilizado y capital circulante.
Para cada periodo $t \in \{0, 1, \dots, n\}$:
$$\text{FCF}_t = \text{EBIT}_t \cdot (1 - t) + \text{D\&A}_t - \text{CAPEX}_t - \Delta\text{NWC}_t$$Donde:
- $\text{EBIT}_t$ (Resultado de Explotación): $\text{Ingresos}_t - \text{Costes Variables}_t - \text{OPEX Fijo}_t - \text{D\&A}_t$.
- $t$ (Tipo Impositivo Efectivo): Tasa impositiva sobre sociedades (típicamente 25,0%).
- $\text{NOPAT}_t = \text{EBIT}_t \cdot (1 - t)$: Beneficio operativo neto de impuestos (Net Operating Profit After Tax). Refleja el beneficio de las operaciones como si la empresa no tuviese deuda (el coste de la deuda se incorpora en la tasa de descuento).
- $\text{D\&A}_t$ (Depreciación y Amortización): Gasto contable no monetario que reduce el beneficio imponible. Se suma de nuevo porque no representa salida física de caja.
- $\text{CAPEX}_t$ (Inversión en Inmovilizado): Desembolsos de capital en maquinaria, obra civil, automatización o software durante el periodo.
- $\Delta\text{NWC}_t$ (Variación de Capital Circulante Operativo): Variación de las necesidades operativas de fondos: $$\text{NWC}_t = \text{Clientes}_t + \text{Inventarios}_t - \text{Proveedores}_t \approx \text{Ingresos}_t \cdot \% \text{NWC}$$ $$\Delta\text{NWC}_t = \text{NWC}_t - \text{NWC}_{t-1}$$
3.2. Coste Medio Ponderado del Capital (WACC) mediante CAPM
La tasa de descuento aplicada al flujo de caja libre no es una cifra arbitraria; es el coste de oportunidad del capital (WACC) que compensa a acreedores y accionistas por el riesgo sistemático del proyecto:
$$\text{WACC} = \frac{E}{V} \cdot K_e + \frac{D}{V} \cdot K_d \cdot (1 - t)$$Donde:
- $E/V$: Proporción de fondos propios sobre el capital total ($E/(D+E)$).
- $D/V$: Proporción de deuda financiera sobre el capital total ($D/(D+E)$).
- $K_d$: Coste de la deuda antes de impuestos (tipo de interés bancario medio).
- $K_d \cdot (1 - t)$: Coste de la deuda neto del escudo fiscal (tax shield).
- $K_e$: Coste del capital propio estimado mediante el Modelo de Valoración de Activos Financieros (CAPM):
- $R_f$ (Tasa libre de riesgo): Rendimiento del bono soberano a 10 años (referencia: 3,50%).
- $\beta$ (Beta apalancada): Medida de riesgo sistemático del sector manufacturero/industrial (referencia Damodaran: 1,20x).
- $\text{ERP}$ (Equity Risk Premium): Prima de riesgo del mercado de renta variable sobre la deuda soberana (referencia: 5,50%).
- $\text{Primas}$: Ajuste por prima de tamaño (pyme/mid-cap) e iliquidez (referencia: 1,40%).
En nuestro caso base calibrado:
$$K_e = 3,50\% + 1,20 \cdot 5,50\% + 1,40\% = 11,50\%$$$$K_d \cdot (1 - t) = 4,667\% \cdot (1 - 0,25) = 3,50\%$$
$$\text{WACC} = 0,75 \cdot 11,50\% + 0,25 \cdot 3,50\% = 8,625\% + 0,875\% = \mathbf{9,50\%}$$
3.3. Valor Actual Neto (VAN) y la Regla de Inversión
El Valor Actual Neto mide el valor monetario absoluto que el proyecto genera hoy por encima del coste de oportunidad exigido al capital:
$$\text{VAN} = \sum_{t=0}^{n} \frac{\text{FCF}_t}{(1 + \text{WACC})^t} + \frac{\text{VR}}{(1 + \text{WACC})^n}$$Donde $\text{VR}$ es el Valor Residual opcional a perpetuidad modelado según la fórmula de crecimiento constante de Gordon Shapiro:
$$\text{VR} = \frac{\text{FCF}_n \cdot (1 + g)}{\text{WACC} - g} \quad \text{con } \text{WACC} > g$$Regla Canónica de Decisión:
- Si $\text{VAN} > 0$: El proyecto genera riqueza neta para los accionistas. APROBAR.
- Si $\text{VAN} = 0$: El proyecto cubre exactamente la rentabilidad exigida al WACC. Indiferente.
- Si $\text{VAN} < 0$: El proyecto destruye capital corporativo. RECHAZAR.
3.4. La Trampa de la Función NPV de Excel en el Año 0
Uno de los errores más extendidos en la práctica corporativa ocurre al utilizar la función nativa =NPV(tasa, rango) (o =VNA en español) en Microsoft Excel o Google Sheets.
Por construcción de la especificación técnica de Excel, la función NPV(r, flujos) descuenta el primer valor del rango como si ocurriese al final del primer año (descontándolo por $(1+r)^1$). Si el usuario incluye el desembolso inicial del Año 0 dentro del rango (=NPV(WACC, FCF0:FCF5)), Excel descuenta la inversión inicial por $(1+\text{WACC})$, cometiendo un error grave que sobrestima artificialmente el VAN.
La formulación técnica obligatoria es:
$$\text{Fórmula Correcta en Excel:} \quad = \text{FCF}_0 + \text{NPV}(\text{WACC}, \text{FCF}_1:\text{FCF}_5)$$3.5. TIR vs. TIR Modificada (MIRR) y Payback Descontado
- Tasa Interna de Retorno (TIR): La tasa intrínseca $r$ que anula el VAN: $$\sum_{t=0}^n \frac{\text{FCF}_t}{(1 + \text{TIR})^t} = 0$$
- TIR Modificada (MIRR): Corrige el defecto de reinversión de la TIR. Asume que los flujos positivos se capitalizan a la tasa de reinversión corporativa ($r = \text{WACC}$) y que las salidas de fondos se descuentan al coste de financiación: $$\text{MIRR} = \left( \frac{\sum_{t=1}^n \text{FCF}_t^+ \cdot (1 + r)^{n-t}}{|\text{FCF}_0 + \sum_{t=1}^n \text{FCF}_t^- \cdot (1 + \text{WACC})^{-t}|} \right)^{1/n} - 1$$
- Payback Descontado con Interpolación Lineal: Determina con precisión matemática fraccional el momento temporal exacto en el que el valor presente acumulado cruza de negativo a positivo: $$\text{Payback Descontado} = (t - 1) + \frac{|\text{VP Acumulado}_{t-1}|}{\text{VP del FCF}_t}$$
- Índice de Rentabilidad (PI): Eficiencia por unidad de capital invertido: $$\text{PI} = \frac{\sum_{t=1}^n \frac{\text{FCF}_t^+}{(1 + \text{WACC})^t}}{\left| \text{FCF}_0 + \sum_{t=1}^n \frac{\text{FCF}_t^-}{(1 + \text{WACC})^t} \right|}$$
4. Matriz Comparativa: Qué Responde Cada Métrica Financiera y Sus Trampas
| Métrica Financiera | Pregunta de Negocio que Responde | Ventaja Principal | Trampa o Limitación Crítica | Estándar Datalaria |
|---|---|---|---|---|
| VAN (NPV) | ¿Cuánto valor neto en euros genera el proyecto hoy? | Mide riqueza económica absoluta y considera el valor temporal del dinero. | Requiere estimar una tasa de descuento WACC rigurosa. | Métrica Reina (Vinculante) |
| TIR (IRR) | ¿Qué rentabilidad porcentual intrínseca rinde el capital? | Intuitiva para comparar con tipos de interés o coste de capital. | Supuesto irrealista de reinversión; sesgo de escala; TIR múltiples. | Métrica Secundaria (Hurdle: WACC+3pp) |
| TIR Modificada (MIRR) | ¿Cuál es el rendimiento real asumiendo reinversión al WACC? | Elimina la distorsión matemática de reinversión de la TIR estándar. | Menos familiar para perfiles no financieros. | Validación de Consistencia |
| Payback Descontado | ¿Cuántos años tarda la empresa en recuperar el capital al WACC? | Mide riesgo de liquidez y exposición temporal de tesorería. | Ignora todos los flujos generados después del periodo de corte. | Control de Liquidez (< 4,0 años) |
| Índice de Rentabilidad (PI) | ¿Cuánto valor presente se genera por cada euro invertido? | Ideal para racionamiento de capital y clasificación de proyectos. | No mide el volumen absoluto de riqueza creada. | Ranking de Eficiencia (PI > 1,2x) |
| Peak Funding | ¿Cuál es la necesidad máxima de caja y crédito del proyecto? | Fija la línea de crédito y el colchón de tesorería requerido. | Es una métrica estática de balance, no de rentabilidad. | Límite de Tesorería Operativa |
5. Análisis de Riesgo: Gráfico Tornado y Puntos de Equilibrio (Break-Even)
Un Business Case que se limite a un único escenario determinista carece de credibilidad ante un Consejo de Administración. La dirección ejecutiva no busca predicciones infalibles; busca entender dónde se concentra el riesgo y cuál es el margen de error tolerable.
5.1. Metodología del Gráfico Tornado
El Gráfico Tornado somete el modelo a un test de estrés univariable normalizado. Sobre el Escenario Base, se altera un único parámetro en su rango bajo y alto (típicamente $\pm 15\%$ en variables comerciales, $\pm 5\text{ pp}$ en costes y $\pm 2\text{ pp}$ en WACC) mientras todos los demás permanecen fijos.
La amplitud o swing de cada driver se calcula como:
$$\text{Swing}_i = |\text{VAN}_i^{\text{Alto}} - \text{VAN}_i^{\text{Bajo}}|$$Los drivers se ordenan de mayor a menor amplitud, generando la silueta cónica característica que da nombre al gráfico:
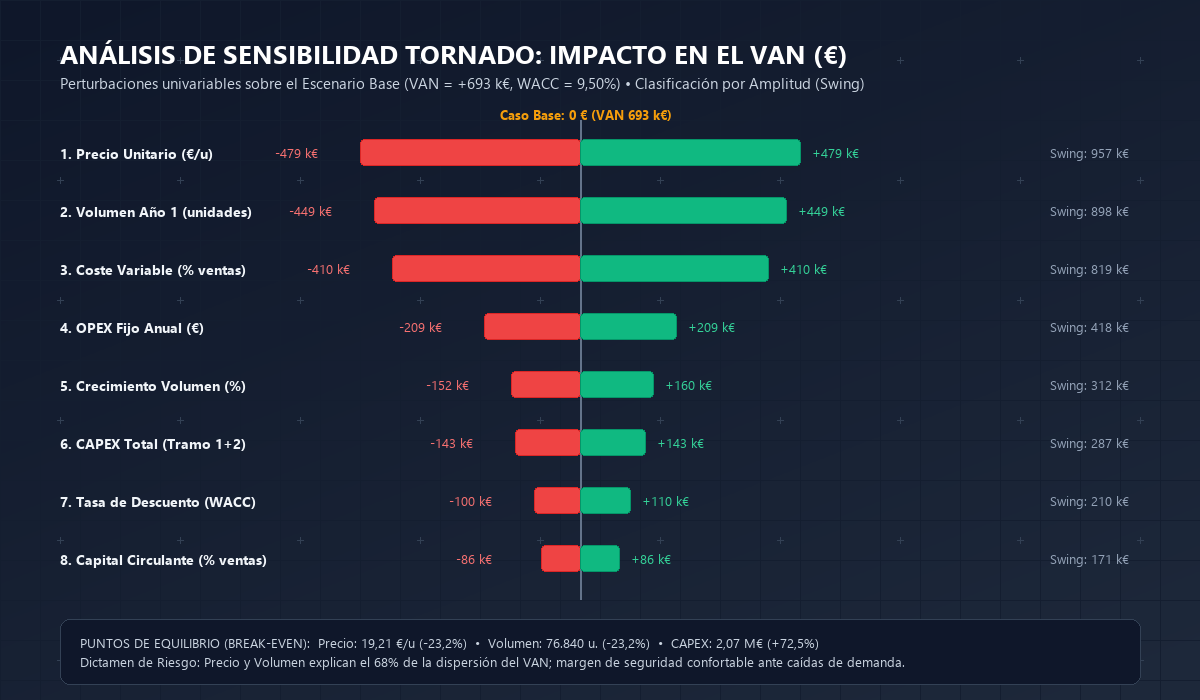
Gráfico Tornado Oficial: Clasificación de variables críticas por amplitud de impacto en el VAN (±20% de perturbación univariable sobre el caso base de 693 k€).
5.2. Puntos de Equilibrio Lineales (Break-Even)
El análisis de sensibilidad permite deducir los umbrales críticos de seguridad donde $\text{VAN} = 0$:
- Precio de Equilibrio (19,21 €/u): El proyecto resiste una erosión comercial de hasta el -23,2% en el precio de venta unitario antes de entrar en zona destructora de valor.
- Volumen de Equilibrio (76.840 unidades): La línea soporta una pérdida de demanda del -23,2% respecto al objetivo de 100.000 unidades anuales.
- Sobrecoste Máximo en CAPEX (2.070.561 €): La inversión total en maquinaria e ingeniería admite un sobrecoste de hasta el +72,5% sobre el presupuesto base de 1,2 M€ antes de comprometer la rentabilidad mínima exigida al capital.
6. Gobernanza de Capital: Staging, Stage Gates y Kill Criteria
La aprobación de un proyecto multimillonario no debe implicar la entrega incondicional de los fondos desde el día uno. Las finanzas corporativas avanzadas implementan la técnica de desembolso por tramos condicionados (capital staging):
- Tramo 1 (Q1 Año 0) | 850.000 €: Ingeniería de detalle, obra civil y pedido en firme de la maquinaria robótica principal.
- Stage Gate 1: Superación al 100% de las pruebas de aceptación en fábrica (Factory Acceptance Testing o FAT) con cero incidencias críticas de seguridad.
- Tramo 2 (Q4 Año 1) | 350.000 €: Integración del software de control de producción (MES), conexionado de células y comisionado final en planta.
- Stage Gate 2: Pruebas de aceptación en planta (Site Acceptance Testing o SAT) firmadas formalmente y alcance de una Eficiencia General de los Equipos (OEE) preliminar $\ge 75\%$.
Reglas Vinculantes de Cancelación (Kill Criteria / Stop-Loss)
- Desviación de Ingeniería: Si el coste acumulado en Q3 supera en más de un 15% el presupuesto del Tramo 1 (> 127.500 € de sobrecoste), se congela automáticamente el Tramo 2 y se eleva informe de auditoría técnica extraordinaria al Consejo.
- Falta de Demanda Comercial: Si a los 9 meses de proyecto los compromisos comerciales firmados no alcanzan el 75% del volumen previsto (69.000 unidades), se suspende la instalación de la segunda célula de automatización.
- Deterioro de la Rentabilidad: Si en la revisión anual obligatoria la TIR recalculada cae por debajo del WACC (9,50%), se activa el protocolo formal de desinversión o renegociación contractual con penalizaciones.
7. Caso Práctico Resuelto: Automatización de Línea de Producción (1,2 M€)
Para ilustrar el modelo en un entorno industrial real, hemos calibrado el proyecto de modernización de una planta manufacturera mediana:
7.1. Tabla Consolidada de la Proyección DCF (Cifras en k€)
| Línea de Proyección (k€) | Año 0 | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|---|
| Volumen (u.) | - | 100.000 | 105.000 | 110.250 | 115.763 | 121.551 |
| Precio Unitario (€) | - | 25,00 | 25,50 | 26,01 | 26,53 | 27,06 |
| Ingresos por Ventas | - | 2.500,0 | 2.677,5 | 2.867,6 | 3.071,2 | 3.289,3 |
| (-) Costes Variables (60%) | - | -1.500,0 | -1.606,5 | -1.720,6 | -1.842,7 | -1.973,6 |
| (-) OPEX Fijo Anual | - | -250,0 | -257,5 | -265,2 | -273,2 | -281,4 |
| EBITDA | - | +750,0 | +813,5 | +881,8 | +955,3 | +1.034,3 |
| (-) Amortización Lineal | - | -170,0 | -240,0 | -240,0 | -240,0 | -240,0 |
| EBIT | - | +580,0 | +573,5 | +641,8 | +715,3 | +794,3 |
| (-) Impuestos (25%) | - | -145,0 | -143,4 | -160,5 | -178,8 | -198,6 |
| NOPAT | - | 285,0 | 279,0 | 329,1 | 383,2 | 441,5 |
| (+) Amortización (no monetaria) | - | +170,0 | +240,0 | +240,0 | +240,0 | +240,0 |
| (-) CAPEX por Tramos | -850,0 | -350,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| (-) Variación NWC (10% Ventas) | - | -250,0 | -17,8 | -19,0 | -20,4 | -21,8 |
| FLUJO DE CAJA LIBRE (FCF) | -850,0 | -145,0 | +501,3 | +550,1 | +602,8 | +659,7 |
| FCF Acumulado Nominal | -850,0 | -995,0 | -493,8 | +56,4 | +659,2 | +1.318,9 |
| VP del FCF Acumulado (Curva J) | -850,0 | -982,4 | -564,4 | -145,4 | +274,0 | +693,0 |
7.2. Diagnóstico Financiero de las Métricas
- Creación de Riqueza Absoluta: El proyecto genera un VAN a 5 años de +692.991 € (superior a medio millón de euros de riqueza neta generada para la firma tras descontar el WACC).
- Rentabilidad Intrínseca Robusta: La TIR se sitúa en el 28,89%, superando ampliamente el WACC del 9,50% por un margen de +19,39 puntos porcentuales (muy por encima de los +3,0 pp exigidos por la política de inversión). La MIRR alcanza el 21,84%, confirmando un rendimiento excelente bajo el supuesto realista de reinversión al coste del capital.
- Plazo de Recuperación Holgado: El Payback simple es de 2,90 años, mientras que el Payback descontado se sitúa en 3,35 años (recuperación total antes de finalizar el cuarto año, dentro del límite de 4,0 años de política corporativa).
- Reserva de Liquidez Controlada: El proyecto alcanza su punto de máxima exposición de caja (Peak Funding) en el Año 1 con -995.000 €, que queda plenamente cubierto por la línea de crédito aprobada.
8. Protocolo de Defensa ante el Consejo (Board Defense FAQ)
Cuando el equipo promotor presenta el Business Case ante el CFO y el Comité de Inversiones, surgen de manera predecible las siguientes cuestiones de gobernanza:
1. ¿De dónde sale el WACC del 9,50% y por qué no usar el tipo de interés del crédito bancario?
Respuesta Modelo: El tipo de crédito bancario ($K_d \approx 4,67\%$, que tras escudo fiscal queda en 3,50%) remunera únicamente a los acreedores que cuentan con garantías reales. Los accionistas aportan el 75% de la financiación y exigen una rentabilidad acorde con el riesgo operativo ($K_e = 11,50\%$ según CAPM con beta industrial de 1,20x y primas de tamaño). Utilizar el coste bancario en lugar del WACC provocaría la aprobación de proyectos destructores de valor para el accionista.
2. ¿Por qué debemos priorizar el VAN sobre la TIR si la TIR es mucho más intuitiva?
Respuesta Modelo: La TIR adolece de dos defectos estructurales graves: primero, asume matemáticamente que los flujos intermedios se reinvierten a la propia TIR (28,89%), lo cual es irreal; el VAN asume reinversión al coste de capital WACC (9,50%), como confirma la MIRR (21,84%). Segundo, la TIR es ciega a la escala: un proyecto de 50 k€ con TIR del 40% crea menos valor absoluto que uno de 1,2 M€ con TIR del 28,9%.
3. ¿Qué ocurre exactamente si las ventas caen un 20% respecto al plan comercial?
Respuesta Modelo: El análisis de sensibilidad Tornado y el cálculo de puntos de equilibrio demuestran que el proyecto soporta una caída de hasta el -23,2% en volumen y de hasta el -23,2% en precio unitario antes de que el VAN caiga a cero. Una caída del 20% reduce el VAN de 693 k€ a aproximadamente 95 k€, pero el proyecto continúa siendo rentable y autofinanciable.
4. ¿Cuál es el máximo capital que podemos perder si la iniciativa fracasa por completo?
Respuesta Modelo: La exposición máxima queda limitada al Peak Funding (995.000 €). Gracias a la división en dos tramos condicionados y a los Kill Criteria vinculantes, si a los 9 meses de proyecto no se alcanza el 75% del volumen comercial o se detectan sobrecostes superiores al 15% en la ingeniería, el Tramo 2 (350.000 €) se congela automáticamente, limitando la exposición a 850.000 €.
5. ¿Por qué penalizar el flujo de caja con capital circulante si los clientes terminarán pagando?
Respuesta Modelo: Porque el capital circulante (clientes pendientes de cobro y stock en almacén) representa liquidez inmovilizada en balance. Cada millón de euros adicional de facturación absorbe 100.000 € de caja en capital de trabajo. Omitir el $\Delta\text{NWC}$ provocaría tensiones severas de tesorería durante la fase de puesta en marcha.
6. ¿Cómo sabemos que los supuestos del modelo no están inflados por sesgo optimista?
Respuesta Modelo: Mediante tres salvaguardas institucionales: 1) Registro de supuestos con evidencia técnica y contratos de proveedores vinculantes; 2) Previsión por clase de referencia contra proyectos industriales comparables de la industria; y 3) Revisión Post-Inversión (PIR) obligatoria a 12 meses ligada al esquema de retribución variable del equipo promotor.
9. Executive Decision Pack Oficial: Business Case Financiero (VAN, TIR, Payback)
Para directores financieros (CFO), directores generales (CEO), analistas de M&A y consultores estratégicos que requieran implementar este marco analítico con calidad de producción inmediata y grado Consejo de Administración, hemos empaquetado todos los activos programáticos oficiales de la Suite 02:
Business Case Financiero (VAN, TIR, Payback)
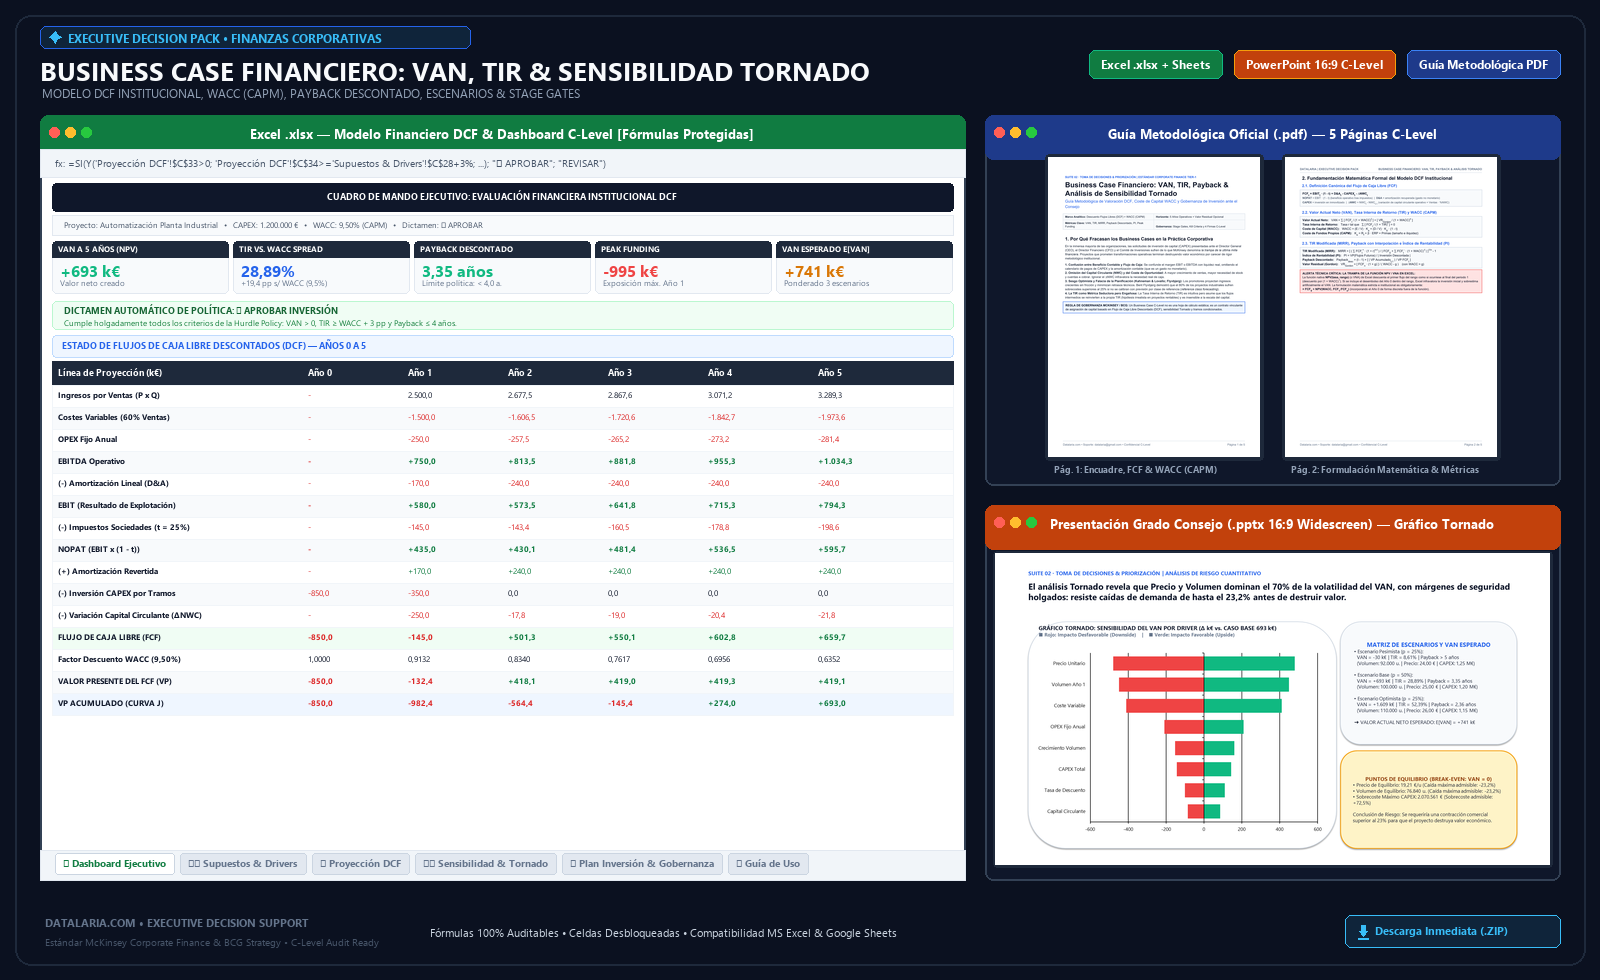 🔍 Vista previa real de los entregables incluidos: Modelo Financiero DCF en Excel (.xlsx con fórmulas protegidas), Presentación C-Level (.pptx 16:9 Widescreen con Gráfico Tornado y Board Decision Gateway) y Guía Metodológica Oficial (.pdf). (Clic para ampliar)
- Modelo financiero de flujo de caja descontado a 3 y 5 años
- Cálculo automático de VAN (NPV), TIR (IRR), MIRR y Payback descontado
- WACC por CAPM, 3 escenarios y VAN esperado ponderado
- Análisis de sensibilidad y Gráfico Tornado para análisis de riesgo
- Slide PPTX C-Level estructurada según las exigencias del CFO
- Descarga directa inmediata (.ZIP con versiones ES y EN)
Aviso de Responsabilidad Legal: Este modelo analítico y la presente guía metodológica son herramientas de apoyo a la modelización cuantitativa y la toma de decisiones empresariales. No constituyen asesoramiento financiero, fiscal ni de inversión legalmente regulado.
10. Referencias Bibliográficas Canónicas de Autoridad
-
Brealey, Richard A., Myers, Stewart C., & Allen, Franklin (2020). Principles of Corporate Finance. McGraw-Hill Education, Nueva York (13ª Edición).
El tratado seminal de finanzas corporativas que formaliza la superioridad matemática del VAN sobre la TIR, el descuento de flujos libres y la evaluación de proyectos de inversión bajo incertidumbre. ISBN:978-1260565553 -
Koller, Tim, Goedhart, Marc, & Wessels, David — McKinsey & Company (2020). Valuation: Measuring and Managing the Value of Companies. John Wiley & Sons, Hoboken, NJ (7ª Edición).
La referencia mundial de valoración corporativa que define el estándar de Flujo de Caja Libre de la Empresa (FCFF), estimación del WACC y preservación de valor en decisiones de asignación de capital. ISBN:978-1119610885 -
Damodaran, Aswath (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset. John Wiley & Sons, Hoboken, NJ (3ª Edición).
Obra de referencia canónica para la estimación empírica de betas apalancadas, primas de riesgo de mercado (ERP) y estructuración de costes de capital por industrias. Consultar datos en Damodaran Online -
Graham, John R., & Harvey, Campbell R. (2001). The Theory and Practice of Corporate Finance: Evidence from the Field. Journal of Financial Economics, 60(2-3), 187-243.
Estudio empírico fundamental que analiza cómo los CFOs de las mayores corporaciones globales utilizan el VAN y la TIR combinados con análisis de sensibilidad para aprobar proyectos. DOI:10.1016/S0304-405X(01)00044-7 -
Lovallo, Dan, & Kahneman, Daniel (2003). Delusions of Success: How Optimism Undermines Executives’ Decisions. Harvard Business Review, 81(7), 56-63.
Investigación seminal sobre la falacia de la planificación y el sesgo de confirmación que arruinan las previsiones financieras de nuevos proyectos. Consultar en Harvard Business Review -
Flyvbjerg, Bent (2006). From Nobel Prize to Project Management: Getting Risks Right. Project Management Journal, 37(3), 5-15.
Metodología de previsión por clase de referencia para erradicar sobrecostes y retrasos en proyectos de inversión industrial y de infraestructura. DOI:10.1177/875697280603700302 -
Minto, Barbara (2009). The Pyramid Principle: Logic in Writing and Thinking. Financial Times / Prentice Hall (3ª Edición).
El estándar universal de síntesis ejecutiva, estructuración deductiva de argumentos y redacción de Action Titles para deliberaciones ante el Consejo de Administración. ISBN:978-0273710516